
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
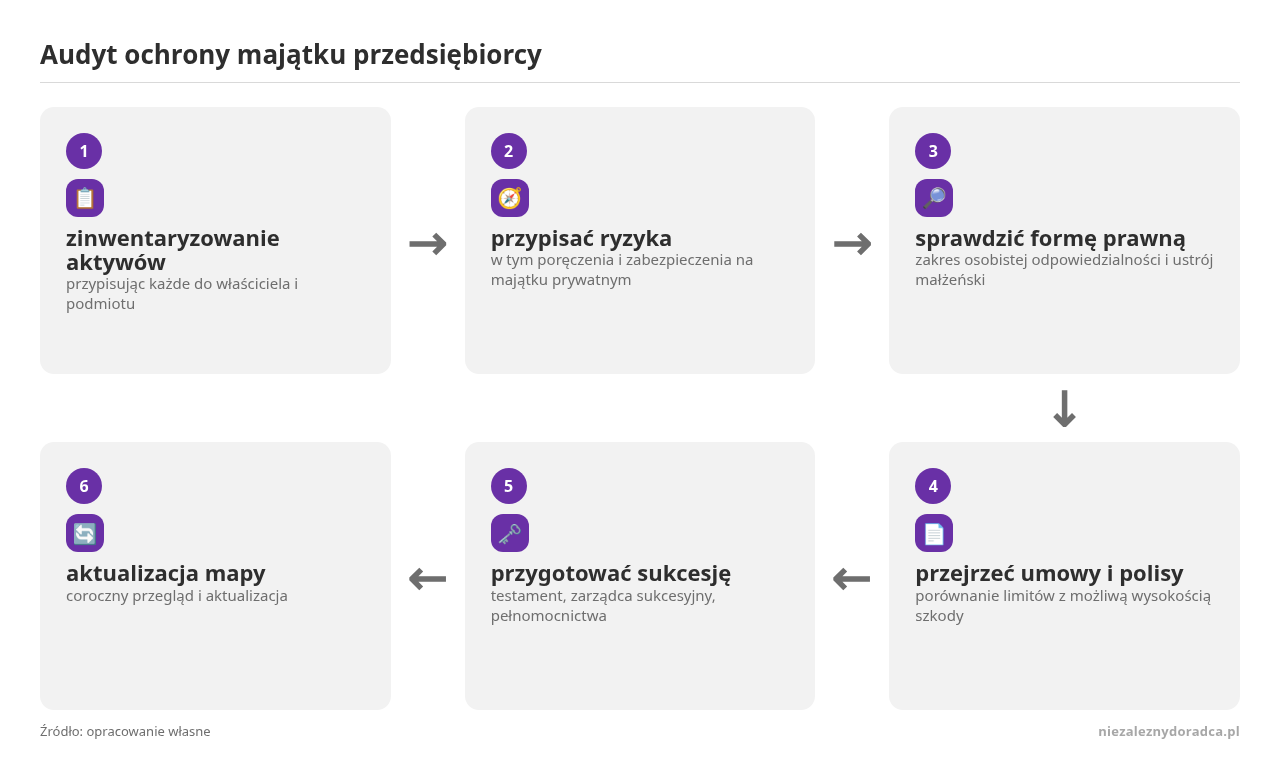
Śmierć właściciela firmy może z dnia na dzień odciąć dostęp do rachunków, koncesji i systemów, a wierzyciel ma prawo podważyć przeniesienie majątku na dzieci, jeśli nastąpiło ono po powstaniu długu. Ochrona majątku przedsiębiorcy wymaga jednoczesnego przeglądu formy prawnej, ustroju małżeńskiego, polis i planu sukcesji: w 2023 roku 32,5% polskich firm doświadczyło incydentu ICT, a cyberubezpieczenie miało tylko 17% małych i średnich przedsiębiorstw. Sześciokrokowy audyt na pierwsze 90 dni przypisuje każdy element mapy majątku i zobowiązań do konkretnego specjalisty.
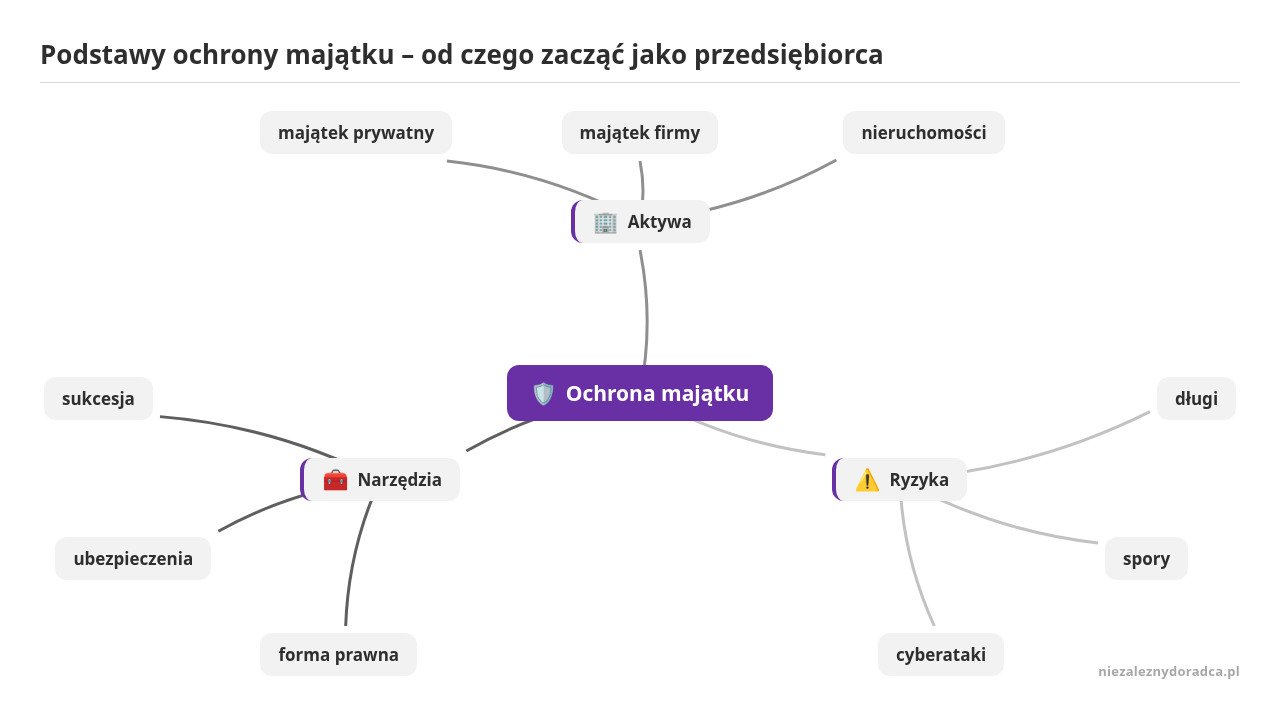
Ochrona majątku przedsiębiorcy obejmuje działania prawne, organizacyjne, ubezpieczeniowe, podatkowe i inwestycyjne. Ich celem jest ograniczenie ryzyka utraty aktywów i zapewnienie ciągłości firmy w razie sporu, niewypłacalności, choroby, śmierci właściciela albo ataku cyfrowego.
Kodeks cywilny definiuje przedsiębiorstwo jako zorganizowany zespół składników materialnych i niematerialnych przeznaczony do prowadzenia działalności gospodarczej (Kodeks cywilny, Dz.U. 2024 poz. 1061). Ochrony wymagają więc także marka, relacje z klientami, dokumentacja, licencje i prawa własności intelektualnej.
Planowanie zgodne z prawem ogranicza ryzyko z wyprzedzeniem, ale przeniesienie majątku dokonane już po powstaniu długu wierzyciel może podważyć na podstawie przepisów o ochronie przed czynnościami dokonanymi z jego pokrzywdzeniem. Szerzej opisujemy te mechanizmy przy okazji prawnych form ochrony przed wierzycielami.
| Składnik | Właściciel | Źródło ryzyka | Sposób ochrony | Osoba odpowiedzialna za przegląd |
|---|---|---|---|---|
| Nieruchomość prywatna | przedsiębiorca lub małżonkowie | odpowiedzialność za długi firmy, poręczenia | forma prawna, ustrój majątkowy | właściciel z notariuszem |
| Środki na rachunkach firmy | przedsiębiorca lub spółka | cyberatak, fałszywe faktury | kontrola dostępu, procedura przelewów | osoba zarządzająca finansami |
| Znak towarowy, oprogramowanie | przedsiębiorca lub spółka | roszczenia wobec podmiotu operacyjnego | wydzielenie i licencjonowanie | radca prawny |
| Udziały w spółkach | przedsiębiorca | art. 299 KSH, spory wspólników | umowa spółki, plan sukcesji | właściciel z doradcą |
| Poręczenia i zabezpieczenia | przedsiębiorca | wymagalność długu kontrahenta | rejestr zobowiązań warunkowych | księgowy |
W jednoosobowej działalności gospodarczej przedsiębiorca i firma nie są odrębnymi osobami prawnymi. Za zobowiązania związane z działalnością odpowiada on całym swoim majątkiem, z uwzględnieniem ograniczeń wynikających z przepisów egzekucyjnych i prawa rodzinnego (Kodeks cywilny, Dz.U. 2024 poz. 1061; Ministerstwo Rozwoju i Technologii, stan dostępny w 2026 r.).
Spółka z o.o. ma odrębny majątek i co do zasady sama odpowiada za swoje długi. Według art. 299 Kodeksu spółek handlowych przy bezskutecznej egzekucji przeciwko spółce członkowie zarządu odpowiadają solidarnie za jej zobowiązania. Mogą się od tej odpowiedzialności uwolnić, między innymi wykazując terminowe złożenie wniosku o ogłoszenie upadłości albo brak swojej winy (Kodeks spółek handlowych, Dz.U. 2024 poz. 18). Wspólnicy spółki cywilnej odpowiadają solidarnie, a w spółkach osobowych zakres odpowiedzialności zależy od rodzaju spółki i pozycji wspólnika.
Przed wyborem lub zmianą formy prawnej proszę odpowiedzieć na pięć pytań:
Zmiana formy prawnej nie usuwa automatycznie wcześniejszych zobowiązań. Przeniesienie biznesu do spółki wymaga przeglądu umów, zezwoleń, finansowania, własności nieruchomości, praw własności intelektualnej i rozliczeń podatkowych.
Działalność operacyjna generuje roszczenia klientów, pracowników, kontrahentów i organów publicznych. Nieruchomość inwestycyjna, znak towarowy czy portfel udziałów mają inny cel i horyzont. W praktyce analizuje się kilka wariantów:
Każdy transfer wymaga analizy wartości rynkowej, PCC, podatku dochodowego, VAT, finansowania bankowego i cen transferowych. Sztuczne podmioty bez funkcji gospodarczej i pozorne umowy zwiększają ryzyko zakwestionowania całej struktury.
Przy wspólności majątkowej znaczenie mają moment powstania zobowiązania, zgoda drugiego małżonka, źródło długu i to, czy przedsiębiorstwo należy do majątku wspólnego. Umowa majątkowa małżeńska w formie aktu notarialnego może ustanowić rozdzielność, rozdzielność z wyrównaniem dorobków albo inny ustrój przewidziany w Kodeksie rodzinnym i opiekuńczym (tekst jednolity ogłoszony w 2023 r.).
Intercyza nie działa w pełni wobec wierzyciela, który nie wiedział o jej zawarciu i zakresie. Nie chroni też przed długami zaciągniętymi wcześniej. Przy kredycie, leasingu lub umowie o wysokiej wartości warto więc ustalić, czy bank wymaga zgody małżonka, poręczenia albo ujawnienia ustroju majątkowego.
Polisa ogranicza finansowe skutki zdarzenia, choć samego źródła ryzyka nie usuwa. Zakres ochrony powinien odpowiadać rzeczywistej działalności i obejmować:
Kluczowe parametry to wyłączenia, udział własny, limity, franszyzy, definicja zdarzenia i obowiązki po szkodzie. Polisa może wymagać konkretnych zabezpieczeń technicznych, kopii zapasowych albo kontroli dostępu.
W 2023 r. 32,5% przedsiębiorstw w Polsce doświadczyło incydentów związanych z bezpieczeństwem ICT (GUS, Społeczeństwo informacyjne w Polsce w 2024 r., 2026). Jednocześnie w badaniu europejskim tylko 17% małych i średnich firm miało ubezpieczenie cybernetyczne (EIOPA, raport o cyfryzacji sektora ubezpieczeniowego, 2026).
Podstawowy zestaw zabezpieczeń obejmuje:
Najsłabszym punktem bywa zwykle to, kto może zlecić lub zablokować przelew. Dyrektywa NIS2 obejmuje bezpośrednio tylko część firm, jednak jej standardy stają się punktem odniesienia dla kontrahentów (dyrektywa 2022/2555, 2022).
Porada niezaleznydoradca.pl: kopię zapasową proszę regularnie odtwarzać testowo. Samo jej wykonywanie nie dowodzi, że dane da się odzyskać po ataku. Test powinien objąć księgowość, umowy, bazę klientów i systemy obsługi zamówień.
Śmierć właściciela może odciąć dostęp do rachunków, pełnomocnictw, kontraktów, koncesji i systemów. Plan sukcesji musi rozdzielić trzy kwestie: kto dziedziczy majątek, kto zarządza firmą i kto finansuje spłatę osób, które jej nie przejmują.
Ustawa o zarządzie sukcesyjnym przedsiębiorstwem osoby fizycznej obowiązuje od 25 listopada 2018 r. Zarządca sukcesyjny może prowadzić przedsiębiorstwo w spadku, utrzymywać określone umowy, posługiwać się firmą, numerem NIP i rachunkiem. Zarząd trwa co do zasady do 2 lat od śmierci przedsiębiorcy, a w wyjątkowych przypadkach sąd może go przedłużyć do 5 lat (Ministerstwo Rozwoju i Technologii, Sukcesja firm, stan dostępny w 2026 r.).
Przy większym majątku rozważa się fundację rodzinną (ustawa z 26 stycznia 2023 r., Dz.U. 2023 poz. 326). Odpowiada ona za określone zobowiązania fundatora sprzed jej ustanowienia, ma ustawowo ograniczony zakres działalności gospodarczej i w ciągu 14 dni od wpisu do rejestru zgłasza informacje do CRBR (Ministerstwo Finansów, 2026). Dobór narzędzi do skali aktywów to temat szerszego zarządzania majątkiem przedsiębiorcy.
Dokumenty mają odzwierciedlać rzeczywiste przepływy pieniędzy, zakres usług i sposób zarządzania. Rozbudowane rozwiązania opisujemy przy strategiach ochrony przed roszczeniami.
Porada niezaleznydoradca.pl: przypisać każdy krok konkretnemu specjaliście. Formę prawną i umowy sprawdza radca prawny lub adwokat, transfery aktywów doradca podatkowy, intercyzę i testament notariusz, a polisy broker ubezpieczeniowy. Wspólne spotkanie wszystkich doradców raz w roku pozwala wychwycić sprzeczności między dokumentami.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Standardowa polisa mieszkaniowa sprawdza się u większości właścicieli nieruchomości. Ale gdy wartość majątku znacząco przekracza…
Dla zamożnych Polaków świat trustów i fundacji prywatnych przestał być egzotyczną ciekawostką. W dobie globalizacji…
Sprzedaż firmy lub przeprowadzenie dużej transakcji to moment, który może odmienić życie przedsiębiorcy – ale…