
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
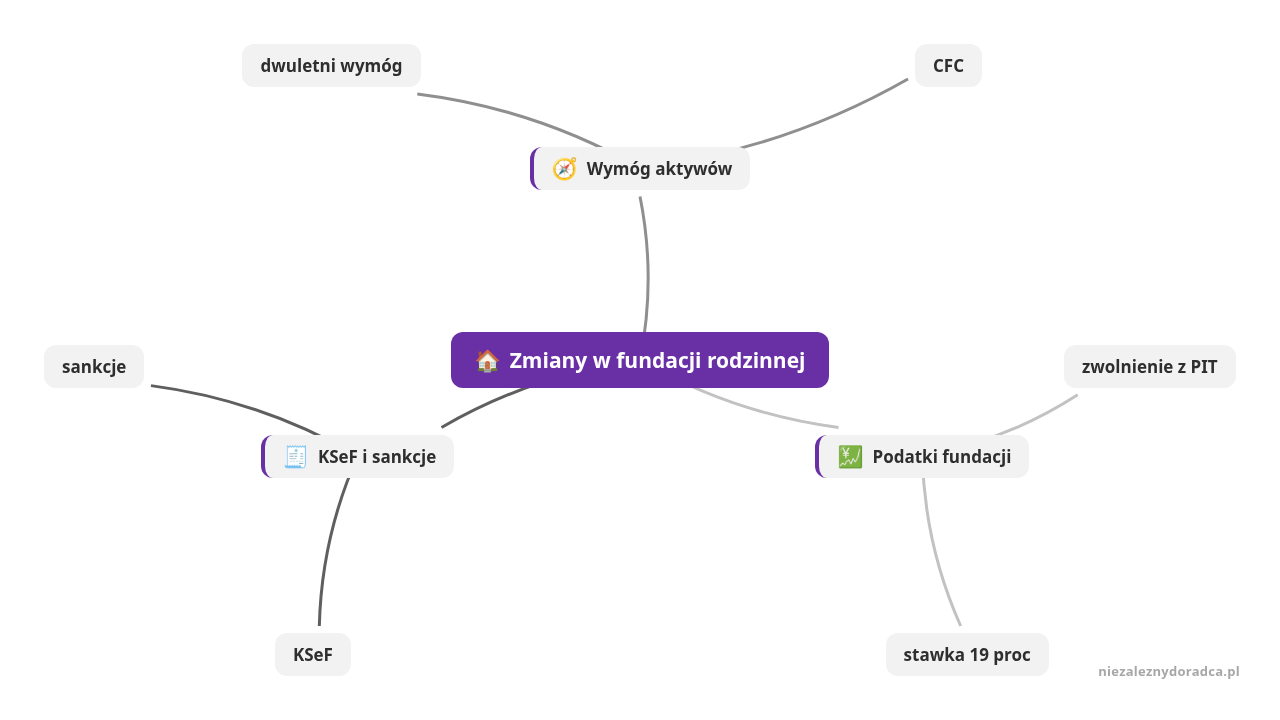
Rada Ministrów przyjęła 29 września 2026 roku zmiany, według których preferencyjne opodatkowanie fundacji rodzinnej wymaga utrzymania aktywów przez co najmniej dwa lata, a stawka wzrośnie z 15 do 19 proc. Od 2027 roku wyższy CIT grozi też największym spółkom: 30 proc. w energetyce i paliwach oraz rozważane 22 proc. przy przychodach powyżej 50 mln euro.
Rada Ministrów przyjęła 29 września 2026 roku pakiet zmian podatkowych, który istotnie przebudowuje zasady działania fundacji rodzinnej (Ministerstwo Finansów, Krajowa Administracja Skarbowa, 2026). Resort finansów wprost tłumaczy, że celem nowelizacji jest ograniczenie wykorzystywania tej instytucji do bieżącej optymalizacji i przywrócenie jej pierwotnej funkcji, czyli wielopokoleniowej sukcesji majątku.
Nowe przepisy wprowadzają pięć zmian:
Dwuletni wymóg oznacza koniec opłacalności krótkoterminowego obracania aktywami w ramach fundacji. Dla fundatorów jedyną wyraźną korzyścią jest ostatnia z wymienionych zmian.
Fundacja rodzinna przestaje być wehikułem do krótkoterminowego handlu aktywami i wraca do roli narzędzia długoterminowej sukcesji, za co trzeba teraz zapłacić wyższą stawką podatku.
Porada niezaleznydoradca.pl: jeśli posiadają Państwo fundację rodzinną lub planują jej założenie, konieczna jest pilna rewizja strategii inwestycyjnej. Proszę skonsultować z doradcą podatkowym strukturę portfela pod kątem wymogu dwuletniego okresu posiadania aktywów oraz sprawdzić, czy fundacja nie podlega przepisom CFC.
Rząd zaprezentował w pierwszych dniach października założenia reformy podatkowej, która ma wejść w życie 1 stycznia 2027 roku (Rzeczpospolita, 2026; Fakt, 2026).
Zmiany w PIT są korzystne dla podatników: pierwszy próg podatkowy wzrośnie ze 120 tysięcy zł do 130 tysięcy zł. Jednocześnie pojawi się nowa, 24-procentowa stawka dla dochodów mieszczących się w przedziale od 130 do 150 tysięcy zł.
Znacznie poważniejsze konsekwencje czekają sektor korporacyjny, który ma sfinansować ulgi w PIT. Sektor energetyczny i paliwowy zapłaci w 2027 roku branżowy CIT w wysokości 30 proc., wobec obecnych 19 proc., a w kolejnych latach stawka ma spadać stopniowo. Rząd rozważa też podniesienie podstawowej stawki CIT z 19 do 22 proc. dla największych podatników, których roczne przychody przekraczają 50 milionów euro.
Ulga dla osób fizycznych ma być sfinansowana kosztem największych firm, co dla właścicieli dużych spółek oznacza realne ryzyko wzrostu efektywnego opodatkowania już za rok.
Porada niezaleznydoradca.pl: planowanie przepływów finansowych i polityki dywidendowej na lata 2026 i 2027 musi uwzględniać ryzyko wyższego CIT. Warto już teraz przeanalizować z dyrektorem finansowym harmonogram planowanych inwestycji i reinwestycji zysków, aby ograniczyć obciążenia przed wejściem w życie nowych stawek.
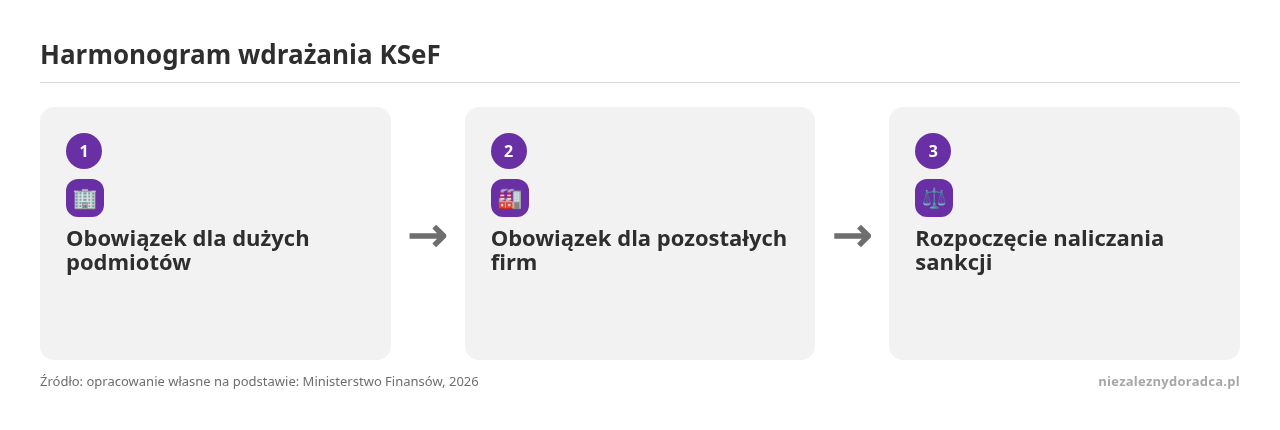
Krajowy System e-Faktur stał się obowiązkowy w 2026 roku, a jego wdrożenie przebiega etapami (Ministerstwo Finansów, 2026):
Równolegle Dyrektor Krajowej Informacji Skarbowej wydał interpretację ważną dla obrotu gospodarczego (RSM Global, 2026). Wizualizacja faktury ustrukturyzowanej, na przykład plik PDF wysyłany do kontrahenta, może zawierać dodatkowe informacje handlowe, logistyczne czy techniczne, których nie ma w pliku XML przesłanym do KSeF. Wcześniej obawiano się, że taka rozbieżność zostanie uznana za wystawienie pustej faktury i doprowadzi do podwójnego opodatkowania tej samej transakcji.
Porada niezaleznydoradca.pl: brak sankcji do końca 2027 roku daje czas na doszlifowanie procesów księgowych. Proszę upewnić się, że Państwa dział księgowy korzysta z możliwości dodawania wewnętrznych numerów zamówień czy specyfikacji do wizualizacji PDF, pamiętając, że plik XML w KSeF pozostaje jedynym wiążącym dokumentem dla celów VAT.
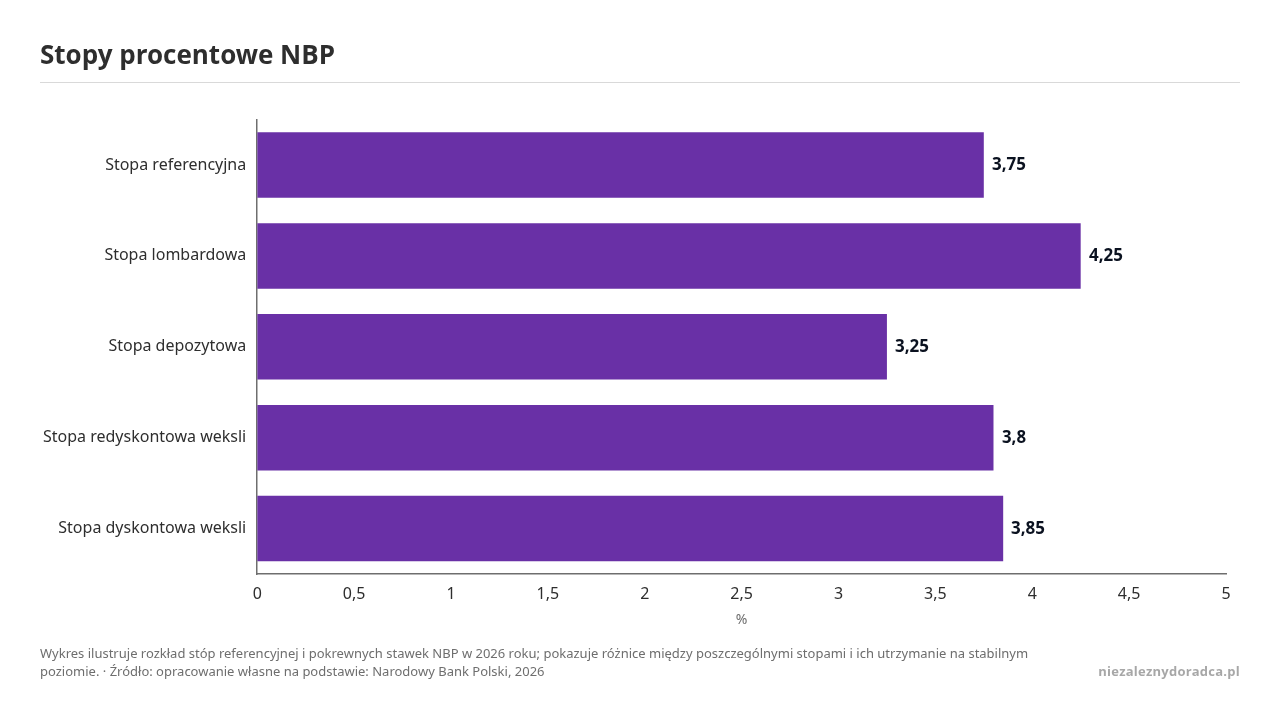
Rada Polityki Pieniężnej na posiedzeniu w dniach 6 i 7 października 2026 roku zdecydowała o pozostawieniu stóp procentowych bez zmian (Narodowy Bank Polski, 2026). Stopy kształtują się następująco:
| Rodzaj stopy | Wysokość |
|---|---|
| Stopa referencyjna | 3,75% |
| Stopa lombardowa | 4,25% |
| Stopa depozytowa | 3,25% |
| Stopa redyskontowa weksli | 3,80% |
| Stopa dyskontowa weksli | 3,85% |
Decyzja zapadła mimo rosnącej presji inflacyjnej. Według szybkiego szacunku GUS inflacja we wrześniu 2026 roku wzrosła do 4,0 proc. rok do roku, wykraczając poza górną granicę celu inflacyjnego NBP. Rada wskazała, że głównym motorem wzrostu cen były koszty paliw, a perspektywy makroekonomiczne pozostają niepewne ze względu na sytuację geopolityczną na Bliskim Wschodzie.
Koszt pieniądza w polskiej gospodarce nie spadnie w najbliższym czasie, mimo że inflacja przekroczyła cel inflacyjny banku centralnego.
Porada niezaleznydoradca.pl: przy finansowaniu kredytem inwestycji w nieruchomości lub działalności firm proszę zakładać stabilne, a być może nawet nieznacznie rosnące koszty obsługi długu. Warto rozważyć instrumenty o stałej stopie procentowej.
Minister finansów Andrzej Domański potwierdził 12 października 2026 roku, że Giełda Papierów Wartościowych w Warszawie oraz Krajowy Depozyt Papierów Wartościowych pozostaną pod wyłącznym nadzorem polskiej Komisji Nadzoru Finansowego (Business Insider, 2026).
Oświadczenie wiąże się z pakietem integracji rynku i nadzoru, oznaczanym skrótem MISP, który przyjęli unijni ministrowie finansów. Zakłada on przeniesienie części uprawnień nadzorczych nad giełdami i izbami rozliczeniowymi na poziom unijny, do Europejskiego Urzędu Nadzoru Giełd i Papierów Wartościowych (ESMA).
Polska wynegocjowała warunki gwarantujące utrzymanie krajowych kompetencji nadzorczych, co oznacza brak nagłych zmian w zasadach nadzoru nad polskim rynkiem kapitałowym.
Porada niezaleznydoradca.pl: dla inwestorów działających na polskim rynku kapitałowym oraz właścicieli spółek giełdowych to sygnał stabilności. Środowisko regulacyjne i procedury raportowania pozostają w gestii znanej instytucji, co ogranicza ryzyko nagłych zmian w wymogach zgodności.
Krajowa Administracja Skarbowa podsumowała 29 września 2026 roku wpływy z 1,5 proc. podatku dochodowego za rok 2025 (Krajowa Administracja Skarbowa, 2026).
Podatnicy przekazali organizacjom pożytku publicznego ponad 2,6 miliarda zł, czyli o 329 milionów zł więcej niż rok wcześniej.
Środki pochodziły od ponad 17 milionów podatników.
Największymi beneficjentami pozostają duże fundacje zajmujące się ochroną zdrowia:
| Organizacja | Wpływy z 1,5% podatku |
|---|---|
| Fundacja Dzieciom Zdążyć z Pomocą | 406,5 mln zł |
| Fundacja Siepomaga | 254,6 mln zł |
| Fundacja Avalon | 121,3 mln zł |
Porada niezaleznydoradca.pl: rosnące wpływy z 1,5 proc. to dobry moment, by uporządkować własną strategię filantropijną przy okazji planowania sukcesji. Warto zestawić przekazanie 1,5 proc. podatku z darowiznami odliczanymi od podstawy opodatkowania i wybrać inicjatywy bliskie Państwa rodzinie.
Unijna dyrektywa DAC7, wdrożona w Polsce, nakłada na operatorów platform cyfrowych, takich jak serwisy e-commerce czy wynajmu krótkoterminowego, obowiązek raportowania dochodów użytkowników i budzi spore kontrowersje. Ministerstwo Finansów wydało 29 września 2026 roku oficjalne stanowisko, w którym podkreśla, że dyrektywa nie wprowadza żadnego nowego podatku ani nie zmienia dotychczasowych zasad opodatkowania (Ministerstwo Finansów, Podatki.biz, 2026). Ma ona wyłącznie dać administracji skarbowej narzędzia analityczne do porównywania danych z platform z deklaracjami podatkowymi. Okazjonalna wyprzedaż majątku prywatnego nadal pozostaje nieopodatkowana po upływie sześciu miesięcy od nabycia.
Zdolność fiskusa do weryfikacji tego, co podatnicy deklarują, a czego nie, rośnie, choć prawo podatkowe pozostaje bez zmian.
Porada niezaleznydoradca.pl: jeśli Państwo lub członkowie Państwa rodzin zawierają transakcje na platformach cyfrowych, na przykład sprzedają dzieła sztuki czy luksusowe zegarki albo wynajmują apartamenty, proszę zadbać o staranną dokumentację. Krajowa Administracja Skarbowa ma teraz zautomatyzowany dostęp do tych danych, a granica między zarządzaniem majątkiem prywatnym a niezarejestrowaną działalnością gospodarczą bywa płynna.
Zgodnie z nowym Unijnym Kodeksem Celnym od 1 listopada 2026 roku do każdej pozycji celnej w przesyłce spoza Unii Europejskiej doliczana będzie nowa opłata manipulacyjna w wysokości 2 euro (EY, 2026). Opłata ta funkcjonuje niezależnie od obowiązującego już tymczasowego cła w wysokości 3 euro dla przesyłek o wartości poniżej 150 euro i może być naliczana wielokrotnie w ramach jednej paczki, jeśli zawiera ona różne kategorie towarów. Zmiana ma zrekompensować rosnące koszty obsługi celnej.
Porada niezaleznydoradca.pl: choć kwoty jednostkowe wydają się niewielkie, dla przedsiębiorców opierających łańcuchy dostaw na drobnicy spoza UE, na przykład komponentach elektronicznych czy próbkach technologicznych, oznaczają zauważalny wzrost kosztów operacyjnych. Warto zlecić działom zakupów przegląd strategii importowej i rozważyć konsolidację zamówień pod kątem klasyfikacji taryfowej.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
W 2027 roku składki społeczne przedsiębiorcy wyniosą 2052,15 zł miesięcznie, a razem ze zdrowotną 445,50…
Pierwsza połowa września 2026 roku przynosi jednocześnie nową ustawę o OKI z limitami zwolnienia podatkowego,…
Połowa maja 2026 roku stawia polskich przedsiębiorców i zamożnych inwestorów przed szeregiem wyzwań, ale i…