
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
27 października 2026 r. Senat poparł powrót do CIT 22% dla spółek z przychodami powyżej 50 mln euro, choć Sejm wcześniej wykreślił tę podwyżkę i objął daniną solidarnościową 5% dochody z IP Box ponad 1 mln zł. Plan podatkowy na 2027 rok trzeba więc liczyć w dwóch wariantach, a wniesienie majątku do fundacji rodzinnej najlepiej zamknąć jeszcze przed 2027 rokiem, bo później fundacja zapłaci 19% od szybkiej sprzedaży wniesionych aktywów. Organy podatkowe odmawiają też ulgi przy darowiznach przekazanych gotówką, banki łagodzą warunki kredytów dla firm, a TSUE w sprawie C-510/25 zostawił polskim sądom wybór metody rozliczenia umów frankowych.
Nowelizacja ustaw o podatku dochodowym od osób fizycznych, o podatku dochodowym od osób prawnych i o zryczałtowanym podatku dochodowym ustali reguły na 2027 rok (Rzeczpospolita, 2026). Izby parlamentu zmieniają projekt w przeciwnych kierunkach: Sejm złagodził rządową propozycję, a 27 października 2026 r. Senat opowiedział się za powrotem do wersji pierwotnej (Rzeczpospolita, 2026).
| Zmiana | Co się wydarzyło | Źródło |
|---|---|---|
| CIT 22% dla spółek z przychodami powyżej 50 mln euro | Sejm wykreślił podwyżkę, Senat chce ją przywrócić | (Rzeczpospolita, 2026) |
| Pośrednia stawka PIT 24% dla dochodów od 130 tys. do 150 tys. zł | Sejm wprowadził ją poprawką | (Rzeczpospolita, 2026) |
| Coroczna waloryzacja progów PIT o inflację | Senat ją odrzucił | (Rzeczpospolita, 2026) |
| Danina solidarnościowa od nadwyżki dochodu ponad 1 mln zł | Sejm podniósł stawkę z 4% do 5% | (Rzeczpospolita, 2026) |
| IP Box ze stawką 5% | Sejm objął daniną nadwyżkę dochodu ponad 1 mln zł | (Rzeczpospolita, 2026) |
Ostatnia zmiana uderza wprost w właścicieli firm technologicznych. Dochody z kwalifikowanych praw własności intelektualnej były dotąd zwolnione z daniny, a według przepisów uchwalonych przez Sejm od nadwyżki ponad 1 mln zł trzeba będzie zapłacić 5% (Rzeczpospolita, 2026). Ostateczny kształt stawek CIT i progów PIT pozostaje otwarty, więc plan podatkowy na 2027 rok trzeba dziś liczyć w dwóch wariantach. Stan prawny: proces legislacyjny w toku, według informacji z 27 października 2026 r.
Porada niezaleznydoradca.pl: Jeśli kieruje Pan lub Pani spółką o przychodach powyżej 50 mln euro, proszę policzyć z doradcą podatkowym wariant z CIT 22% i jeszcze przed końcem 2026 roku omówić harmonogram wypłaty dywidend oraz ewentualną restrukturyzację. Przy IP Box warto ponownie ocenić opłacalność tej formy opodatkowania na 2027 rok, uwzględniając daninę od nadwyżki ponad 1 mln zł.
Ministerstwo Finansów uznało, że fundacje rodzinne zbyt często służą do optymalizacji transakcyjnej, i Sejm uchwalił nowelizację, która zamyka część tych ścieżek (Rzeczpospolita, 2026). Najważniejsza zmiana dotyczy sprzedaży majątku wniesionego do fundacji przed upływem dwóch lat. Od takiej transakcji fundacja zapłaci 19%, a termin liczy się od końca roku, w którym nastąpiło wniesienie (Rzeczpospolita, 2026).
Nowa reguła obejmie majątek wnoszony od 2027 roku (Rzeczpospolita, 2026). Kierunek polityki państwa wobec fundacji widać także we wcześniejszej ustawie, zawetowanej przez prezydenta, która przewidywała opodatkowanie przychodów fundacji z najmu i dzierżawy (Rzeczpospolita, 2026). Fundacja rodzinna pozostaje narzędziem sukcesji, jednak przestaje się opłacać jako miejsce szybkiego zbycia aktywów.
Porada niezaleznydoradca.pl: Jeśli planuje Pan lub Pani wnieść do fundacji pakiet akcji albo nieruchomość komercyjną, którą fundacja może sprzedać w ciągu kilku lat, proszę rozważyć z doradcą i notariuszem zamknięcie wniesienia jeszcze w 2026 roku. Majątek wniesiony przed 2027 rokiem nie podlega nowej dwuletniej karencji (Rzeczpospolita, 2026).
Organy podatkowe konsekwentnie odmawiają zwolnienia z podatku od spadków i darowizn, gdy darczyńca przekazuje pieniądze do ręki, a obdarowany sam wpłaca je później na swój rachunek (Rzeczpospolita, 2026). Dotyczy to zerowej grupy podatkowej, czyli między innymi małżonków, zstępnych i wstępnych.
Podstawą jest art. 4a ustawy o podatku od spadków i darowizn. Darowiznę pieniężną powyżej 36 120 zł, liczoną łącznie z nabyciami od tej samej osoby z ostatnich 5 lat, trzeba udokumentować dowodem przekazania na rachunek płatniczy nabywcy albo przekazem pocztowym (Rzeczpospolita, 2026). Szybka wpłata gotówki na konto i zgłoszenie do urzędu nie ratują ulgi, bo liczy się droga, którą pieniądze trafiły do obdarowanego.
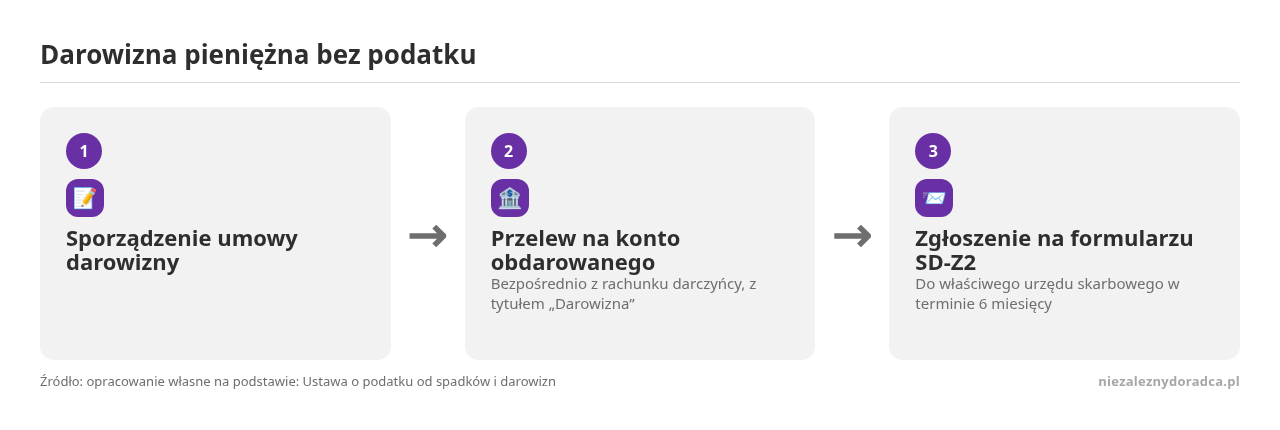
Porada niezaleznydoradca.pl: Przy darowiźnie dla dziecka lub wnuka sprawdza się następująca kolejność:
- Sporządzenie umowy darowizny.
- Przelew z rachunku darczyńcy bezpośrednio na rachunek obdarowanego, z tytułem „Darowizna”.
- Zgłoszenie nabycia na formularzu SD-Z2 do właściwego urzędu skarbowego w terminie 6 miesięcy (ustawa o podatku od spadków i darowizn).
Narodowy Bank Polski opublikował 2 listopada 2026 r. kwartalną ankietę o sytuacji na rynku kredytowym (NBP, 2026). W III kwartale 2026 r. polityka banków rozeszła się w dwóch kierunkach (NBP, 2026):
Łagodniejsze podejście do firm banki tłumaczą rosnącą konkurencją w sektorze (NBP, 2026). Właściciel firmy zyskuje więc silniejszą pozycję negocjacyjną, a osoba prywatna kupująca nieruchomość na kredyt ma przed sobą trudniejszą ścieżkę.
Porada niezaleznydoradca.pl: Jeśli firma potrzebuje płynności albo finansuje inwestycję, to dobry moment, by zapytać bank o renegocjację marży i opłat. Przy prywatnych zakupach nieruchomości z kredytem proszę liczyć się z dokładniejszym badaniem zdolności kredytowej i wyższymi wymaganiami co do wkładu własnego.
Pod koniec października 2026 r. Trybunał Sprawiedliwości UE orzekł w sprawie C-510/25, że dyrektywa 93/13 nie narzuca metody rozliczenia po unieważnieniu nieuczciwej umowy kredytowej (Rzeczpospolita, 2026). Wybór należy do sądów krajowych, które mają do dyspozycji dwie koncepcje:
Wyrok nie zmienia linii orzeczniczej Sądu Najwyższego, jednak daje bankom argument w rozmowach ugodowych (Rzeczpospolita, 2026). Orzeczenie TSUE nie pogarsza automatycznie sytuacji kredytobiorcy w toczącym się sporze.
Porada niezaleznydoradca.pl: Jeśli bank w rozmowie o ugodzie powołuje się na wyrok C-510/25, proszę przeliczyć propozycję z kancelarią specjalizującą się w sprawach frankowych. Polskie orzecznictwo nadal opiera się na teorii dwóch kondykcji (Rzeczpospolita, 2026).
Od 30 grudnia 2026 r. duże i średnie firmy muszą stosować unijne rozporządzenie o przeciwdziałaniu wylesianiu, EUDR (Gazeta Prawna, 2026). Obejmuje ono import, wprowadzanie do obrotu i udostępnianie na rynku między innymi drewna, kauczuku, soi, kawy, kakao i bydła. Tymczasem w Polsce powstają równolegle dwa projekty sankcji za ten sam czyn (Gazeta Prawna, 2026):
Przedsiębiorca nie wie dziś, jaką sankcję ostatecznie poniesie, choć termin stosowania obowiązków jest już przesądzony.
Porada niezaleznydoradca.pl: W firmach z branży meblarskiej, papierniczej, spożywczej czy motoryzacyjnej proszę sprawdzić, czy łańcuch dostaw ma system należytej staranności z geolokalizacją źródeł surowca. Przy karach sięgających 4% obrotu (Gazeta Prawna, 2026) nadzór nad zgodnością z EUDR powinien podlegać bezpośrednio zarządowi.
Zbliża się termin wdrożenia unijnej dyrektywy o przejrzystości wynagrodzeń, a według badania przytaczanego przez Rzeczpospolitą zaledwie 16 ankietowanych przedsiębiorstw w Polsce przygotowuje się do niej bez czekania na krajową ustawę (Rzeczpospolita, 2026). Dyrektywa nałoży na pracodawców trzy zasadnicze obowiązki (Rzeczpospolita, 2026):
Najwięcej ryzyka niesie siatka płac, której nie da się uzasadnić obiektywnym wartościowaniem stanowisk, bo takie rozbieżności mogą skończyć się roszczeniami pracowników o wyrównanie.
Porada niezaleznydoradca.pl: W średniej lub dużej firmie warto już teraz zlecić przegląd siatki płac i wartościowanie stanowisk, zanim krajowa ustawa wdrażająca przesądzi o terminach.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Jeśli prezydent podpisze nowelizację do 27 listopada 2026 r., od 1 stycznia 2027 r. fundacje…
Rada Ministrów przyjęła 29 września 2026 roku zmiany, według których preferencyjne opodatkowanie fundacji rodzinnej wymaga…
W 2027 roku składki społeczne przedsiębiorcy wyniosą 2052,15 zł miesięcznie, a razem ze zdrowotną 445,50…