
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
Doradca finansowy porządkuje majątek, zobowiązania i cele klienta oraz koordynuje pracę notariusza, prawnika i doradcy podatkowego. W odróżnieniu od doradcy inwestycyjnego nie potrzebuje wpisu na listę KNF. Reprezentuje przede wszystkim tego, kto mu płaci, a za poradę bez faktury klient zwykle płaci w kosztach produktu.
„Doradca finansowy” to określenie rynkowe. Komisja Nadzoru Finansowego wskazała, że nie prowadzi egzaminu ani nie wydaje certyfikatu osobom, które się nim posługują (Komisja Nadzoru Finansowego, 2012). Kto zastanawia się, jak zostać doradcą finansowym, nie potrzebuje więc żadnego państwowego uprawnienia. Nazwa stanowiska nie mówi nic o zakresie uprawnień, odpowiedzialności ani o tym, kto płaci za usługę.
Przepisy regulują natomiast konkretne funkcje:
Uprawnienia doradcy inwestycyjnego z licencją KNF sprawdzi pan lub pani w rejestrze nadzorcy.
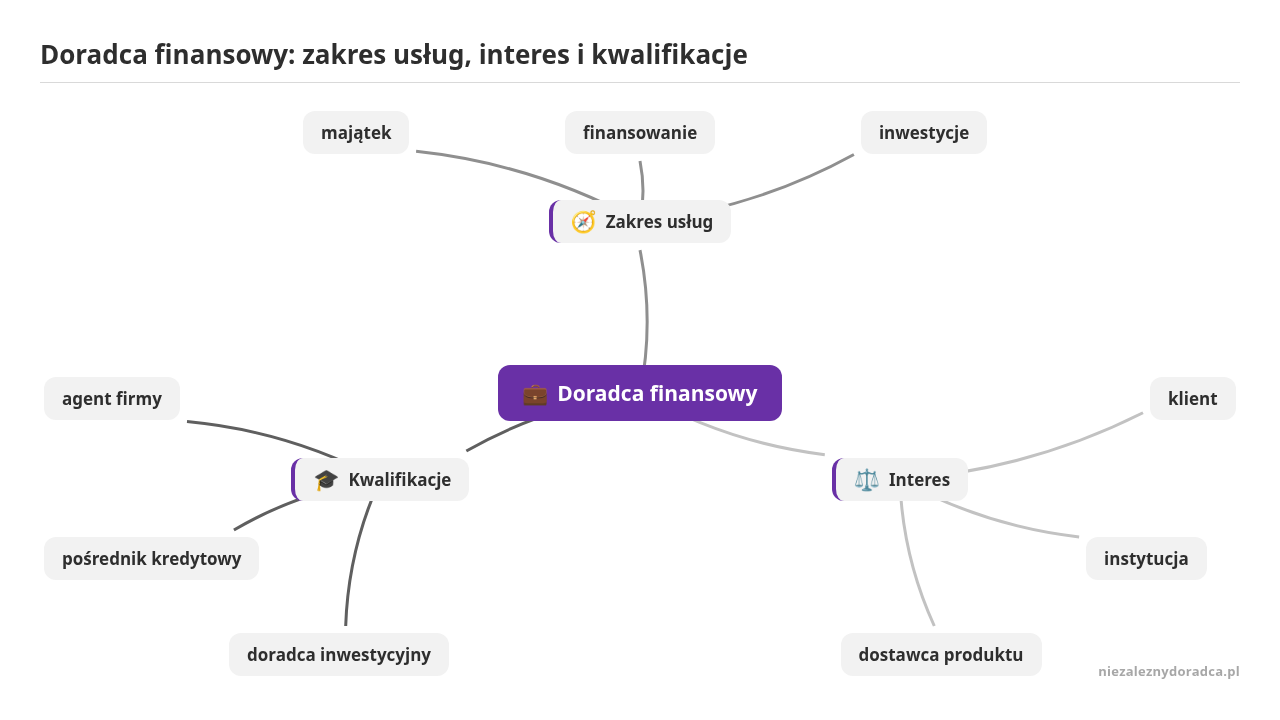
Przy złożonym majątku doradca przygotowuje warianty decyzji i łączy pracę kilku specjalistów. U przedsiębiorcy lub zamożnej osoby prywatnej zakres usługi obejmuje zwykle:
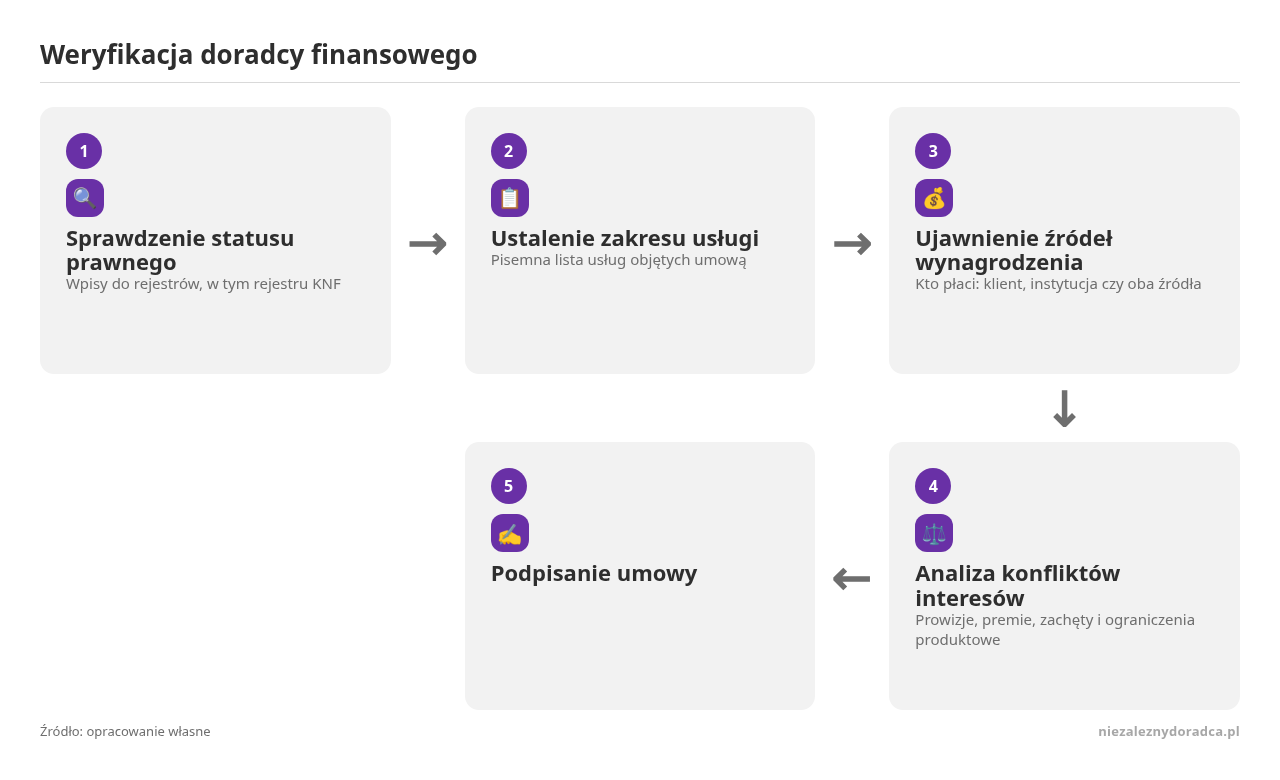
Porada niezaleznydoradca.pl: przed pierwszym spotkaniem warto poprosić o pisemne określenie funkcji zawodowej, formy prawnej działalności, wpisu do rejestru oraz listy usług objętych umową.
Jego wartość polega na połączeniu danych finansowych, celów właściciela i pracy kilku specjalistów w jeden plan.
Granicę wyznacza rekomendacja. Według stanowiska KNF doradztwo inwestycyjne polega na udzieleniu rekomendacji dopasowanej do sytuacji klienta i odnoszącej się do jednego lub kilku instrumentów finansowych (Komisja Nadzoru Finansowego, 2020). Samo omówienie klas aktywów, ryzyk i kosztów nie musi być doradztwem inwestycyjnym, natomiast wskazanie, czy kupić, sprzedać lub utrzymać konkretny instrument, już nim jest.
| Kryterium | Doradca finansowy | Doradca inwestycyjny |
|---|---|---|
| Status prawny | określenie rynkowe | zawód regulowany |
| Licencja | brak państwowej licencji | wpis na listę KNF |
| Typowy zakres | analiza, organizacja, edukacja, koordynacja | spersonalizowana rekomendacja instrumentów finansowych |
| Weryfikacja | umowa, deklaracje, ewentualne wpisy do innych rejestrów | rejestr KNF |
Jeśli w grę wchodzą instrumenty finansowe lub zarządzanie portfelem, podmiot trzeba sprawdzić w rejestrach KNF jeszcze przed podpisaniem umowy.
Doradca reprezentuje przede wszystkim tego, z kim ma umowę i kto wypłaca mu wynagrodzenie. W praktyce wyróżnia się kilka modeli:
KNF wskazywała, że instytucja może finansować wynagrodzenie doradcy z opłat pobieranych od klienta w cenie produktu (Komisja Nadzoru Finansowego, 2012). Brak faktury nie oznacza więc darmowej porady: za usługę bez bezpośredniej opłaty klient zwykle płaci w kosztach produktu.
MiFID II nakazuje firmom inwestycyjnym identyfikować takie konflikty i nimi zarządzać, a gdy to nie wystarcza, ujawnić klientowi ich charakter i źródła (Europejski Urząd Nadzoru Giełd i Papierów Wartościowych, 2014).
Porada niezaleznydoradca.pl: przed podpisaniem umowy warto poprosić o pełną listę źródeł wynagrodzenia, listę ograniczeń produktowych i przykładowy raport końcowy. Te trzy dokumenty pokazują rzeczywisty model współpracy szybciej niż nazwa firmy.
Weźmy przedsiębiorcę, który ma spółkę operacyjną, kilka nieruchomości, środki w spółce i majątek prywatny, a chce przekazać firmę dzieciom bez utraty płynności. Doradca sporządzi mapę majątku i przepływów, oszacuje potrzeby płynnościowe rodziny i ustali terminy prac z notariuszem oraz doradcą podatkowym. Testamentu ani umowy darowizny nie sporządza.
Koszt porady u doradcy finansowego zależy od zakresu pracy i złożoności majątku, a jednego urzędowego cennika nie ma. Na rynku funkcjonują:
Publiczne dane o cenach pochodzą głównie z ofert komercyjnych. Reprezentatywnego badania średniego kosztu niezależnej porady w Polsce brakuje.
Przy kredycie hipotecznym ustawa wymaga, by pośrednik poinformował konsumenta o opłatach pobieranych bezpośrednio i o tym, czy otrzymuje wynagrodzenie od kredytodawcy (Ustawa o kredycie hipotecznym, 2017).
Na pytanie, ile zarabia doradca finansowy, nie ma jednej wiarygodnej odpowiedzi. Według bazy INFOdoradca w 2018 r. wynagrodzenie wynosiło od 2700 do 7000 zł brutto miesięcznie w przeliczeniu na pełny etat (Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2018). To dane historyczne. Dochód doradcy łączy zwykle pensję, prowizje, premie i opłaty od klientów, a struktur a tego dochodu mówi o jego motywacji więcej niż sama kwota.
Porada niezaleznydoradca.pl: przy złożonym majątku warto porównywać oferty po zakresie prac i odpowiedzialności, bo sama stawka za spotkanie niewiele mówi. Dobrze jest ustalić, czy cena obejmuje analizę dokumentów, pisemny raport i koordynację z prawnikiem oraz czy opłata należy się niezależnie od zawarcia transakcji.
Doradca przydaje się, gdy decyzja ma długoterminowe skutki, błąd jest kosztowny, a majątek lub struktura dochodów są złożone. Typowe sytuacje to:
Przy prostej, jednorazowej decyzji o ograniczonych skutkach doradca bywa zbędny. Do decyzji podatkowych, prawnych i sukcesyjnych zawsze trzeba włączyć właściwego specjalistę.
Przed pierwszym spotkaniem warto wypisać decyzje do podjęcia w ciągu 12 miesięcy i przedstawić doradcy poniższe pytania. Doradca, który porządkuje proces, odpowie na nie konkretnie i na piśmie.
1. Kto jest stroną umowy i jaki jest dokładny zakres usługi?
2. Jakie licencje i wpisy do rejestrów Pan/Pani posiada?
3. Kto wypłaca wynagrodzenie i czy występują prowizje, premie lub zachęty?
4. Czy analizuje Pan/Pani szeroki rynek, czy zamkniętą listę produktów?
5. Czy otrzymam pisemną analizę z kosztami, ryzykami i wariantami?
6. Kto odpowiada za kwestie podatkowe i prawne?
7. Jak często przeglądamy strategię i na jakich zasadach mogę rozwiązać umowę?Wiarygodnej średniej dla całego zawodu nie ma, bo pod tą nazwą działają etatowi pracownicy banków, pośrednicy kredytowi, agenci i konsultanci na własnej działalności. Najbardziej konkretne dane instytucjonalne pochodzą z bazy INFOdoradca: w 2018 r. było to od 2700 do 7000 zł brutto miesięcznie w przeliczeniu na pełny etat (Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2018). Te liczby są historyczne i nie opisują obecnego rynku. Dla klienta ważniejsze jest, z czego składa się dochód doradcy: pensja, prowizje, premie czy opłaty od klientów.
Czy doradca finansowy musi mieć licencję KNF? Nie. Dla samego określenia „doradca finansowy” państwowej licencji nie ma, a KNF nie prowadzi dla takich osób egzaminu ani nie wydaje certyfikatu (Komisja Nadzoru Finansowego, 2012). Wpisu na listę KNF wymaga natomiast zawód doradcy inwestycyjnego; na koniec 2024 r. lista obejmowała 998 osób (Urząd Komisji Nadzoru Finansowego, 2024). Jeżeli w rozmowie pada rekomendacja kupna, sprzedaży lub utrzymania konkretnego instrumentu, warto przed podpisaniem umowy sprawdzić podmiot w rejestrach nadzorcy.
Czy porada u doradcy w banku jest bezpłatna? Zwykle tylko pozornie, bo brak faktury oznacza jedynie inny sposób zapłaty. KNF wskazywała, że instytucja może pokrywać wynagrodzenie doradcy z opłat, które klient ponosi w cenie produktu (Komisja Nadzoru Finansowego, 2012). Pracownik banku działa przy tym w interesie swojego pracodawcy, dlatego warto poprosić o pisemną listę źródeł jego wynagrodzenia i ograniczeń produktowych.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Doradcą inwestycyjnym jest osoba wpisana przez KNF na listę doradców inwestycyjnych na podstawie ustawy o…
Zarządzanie majątkiem przedsiębiorcy wykracza daleko poza otwarcie rachunku maklerskiego czy wybór „gorących" inwestycji. To strategiczny…
Współczesne zarządzanie majątkiem to znacznie więcej niż tylko sprawna księgowość czy dobrze ułożony portfel inwestycyjny….