
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
Jeśli prezydent podpisze nowelizację do 27 listopada 2026 r., od 1 stycznia 2027 r. fundacje rodzinne zapłacą 19% CIT od świadczeń dla beneficjentów i stracą zwolnienie dla najmu na doby oraz najmu podmiotom powiązanym (stan prawny na 16 listopada 2026 r.). Umowy najmu i zagraniczne spółki w strukturze trzeba przejrzeć z doradcą przed końcem roku.
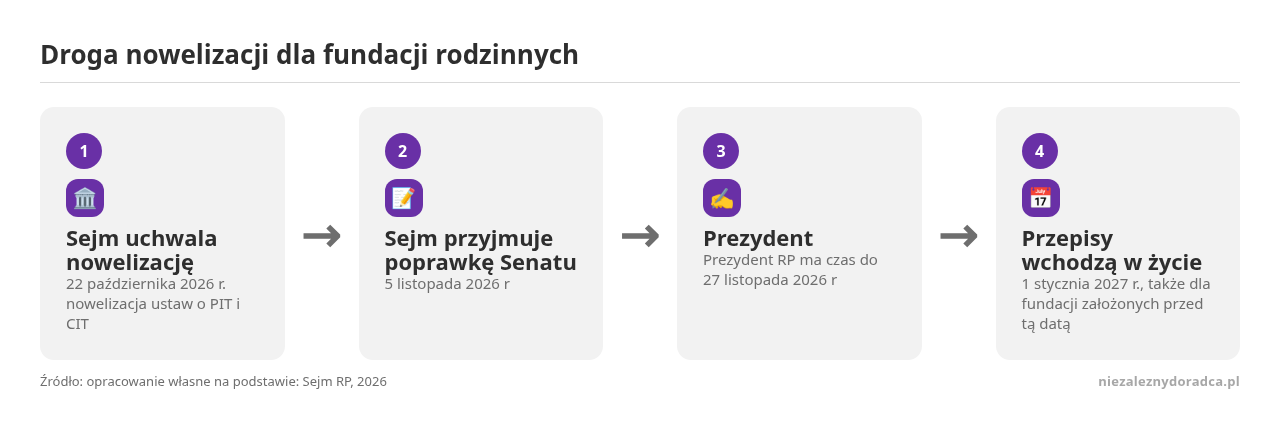
Sejm uchwalił nowelizację ustaw o podatku dochodowym od osób fizycznych i od osób prawnych 22 października 2026 r., a 5 listopada 2026 r. przyjął poprawkę Senatu (Sejm RP, 2026). Prezydent RP ma czas do 27 listopada 2026 r. na podpis, weto albo skierowanie ustawy do Trybunału Konstytucyjnego (Sejm RP, 2026). Jeśli przepisy wejdą w życie, zaczną obowiązywać 1 stycznia 2027 r. i obejmą także fundacje założone przed tą datą (Sejm RP, 2026). Opis uwzględnia stan prawny na 16 listopada 2026 r.
Ustawodawca uzasadnia nowelizację walką z agresywną optymalizacją podatkową. Najważniejsze zmiany:
| Obszar | Zmiana według nowelizacji (Sejm RP, 2026) |
|---|---|
| CIT od świadczeń dla beneficjentów i od ukrytych zysków | wzrost stawki z 15% do 19%, czyli zrównanie z podatkiem od zysków kapitałowych |
| Najem | wyłączenie ze zwolnienia przychodów z najmu krótkoterminowego, np. apartamentów na doby |
| Najem na rzecz osób powiązanych | wyłączenie ze zwolnienia najmu przedsiębiorstwa lub składników majątku służących działalności fundatora, beneficjenta albo podmiotów powiązanych |
| Struktury zagraniczne | objęcie fundacji przepisami o zagranicznych jednostkach kontrolowanych (CFC), co dotyczy zwłaszcza zagranicznych spółek transparentnych podatkowo |
| Likwidacja fundacji | podatek od niezrealizowanych zysków (exit tax) przy przeniesieniu majątku za granicę |
| Zwolnienie z PIT | rozszerzenie na zstępnych rodzeństwa fundatora i zstępnych jego pasierba |
Nowelizacja uderza w fundacje używane do bieżącej optymalizacji, a jednocześnie poszerza krąg rodziny objęty zwolnieniem z PIT, więc fundacja nadal służy sukcesji wielopokoleniowej. Najwięcej do przeliczenia mają fundacje, które wynajmują nieruchomości na doby, wynajmują majątek spółkom fundatora albo posiadają udziały w zagranicznych spółkach transparentnych.
Porada niezaleznydoradca.pl: Do 27 listopada 2026 r. los ustawy pozostaje otwarty (Sejm RP, 2026), jednak plan na 2027 r. trzeba przygotować już teraz. Z doradcą podatkowym warto przejrzeć umowy najmu zawarte przez fundację, zwłaszcza z podmiotami powiązanymi, a także zagraniczne spółki w strukturze pod kątem przepisów o CFC. Świadczenia dla beneficjentów należy liczyć już według stawki 19%.
Dane opublikowane 13 listopada 2026 r. pokazują gospodarkę, która rośnie szybko, choć źródła tego wzrostu słabną (GUS, 2026). Najważniejsze liczby z tego okresu:
Wynik PKB stawia Polskę w czołówce gospodarek Unii. Wzrost w dużej mierze napędzają jednak inwestycje publiczne finansowane z Krajowego Planu Odbudowy, a według projekcji NBP ich dynamika spadnie po wygaśnięciu szczytowej fali wydatkowania środków z KPO (NBP, 2026). Zwalnia też konsumpcja prywatna.
Związek Banków Polskich wskazuje w raporcie, że banki mogą finansować inwestycje na dużą skalę, pod warunkiem stabilnych przepisów i gotowości przedsiębiorców do podejmowania ryzyka (ZBP, 2026). Dla właściciela firmy oznacza to, że od 2027 r. popyt i inwestycje w gospodarce będą w mniejszym stopniu napędzane pieniędzmi publicznymi.
Porada niezaleznydoradca.pl: Plany inwestycyjne spółek na lata po 2026 r. warto policzyć w scenariuszu z wyraźnie mniejszym strumieniem zamówień finansowanych z KPO. Jeśli firma planuje wydatki inwestycyjne albo przejęcie, rozmowę z bankami o długoterminowym finansowaniu dobrze jest zacząć teraz, póki dysponują one dużym potencjałem kredytowym. Warunki finansowania należy porównać u kilku kredytodawców.
Komisja Nadzoru Finansowego wyznaczyła 6 listopada 2026 r. indeksy WIG i WIG20 jako istotne wskaźniki referencyjne w rozumieniu unijnego rozporządzenia BMR, czyli rozporządzenia o wskaźnikach referencyjnych (KNF, 2026). Decyzję uzasadniła systemowym znaczeniem obu indeksów dla polskiego rynku kapitałowego. WIG20 jest głównym punktem odniesienia dla kontraktów terminowych i opcji notowanych w Polsce.
Decyzja zwiększa wymagania wobec administratora indeksów, spółki GPW Benchmark. Spółka podlega teraz surowszym obowiązkom w trzech obszarach:
Inwestor korzystający z instrumentów opartych na WIG20 zyskuje większą przewidywalność metodologii indeksu, na którym opiera wycenę.
Porada niezaleznydoradca.pl: Jeśli zabezpiecza Pan lub Pani pozycje akcyjne kontraktami albo opcjami na WIG20, nowy status indeksu zmniejsza ryzyko nagłych zmian w sposobie jego kalkulacji. Samo zabezpieczenie nadal warto okresowo weryfikować z doradcą pod kątem dopasowania do składu portfela.
Rada UE i Parlament Europejski osiągnęły 11 listopada 2026 r. porozumienie w sprawie budżetu Unii na 2027 r. (Rada UE, 2026), siódmy i ostatni rok obecnych Wieloletnich Ram Finansowych.
| Pozycja budżetu UE na 2027 r. | Kwota (Rada UE, 2026) |
|---|---|
| Zobowiązania | 199,7 mld euro |
| Płatności | 211,5 mld euro |
| Rezerwa na nieprzewidziane okoliczności w ramach pułapów | 710,1 mln euro |
Główny negocjator Rady, irlandzki minister finansów Simon Harris, wskazał dwa cele budżetu: wsparcie odporności gospodarczej Europy, w tym reagowanie na kryzysy geopolityczne, oraz unikanie dodatkowych obciążeń dla krajowych podatników (Rada UE, 2026). Rok 2027 zamyka obecną perspektywę finansową, a zasady podziału środków po 2027 r. dopiero będą negocjowane.
Porada niezaleznydoradca.pl: Jeśli spółki w Pana lub Pani grupie planują wnioski o dotacje albo preferencyjne finansowanie unijne na innowacje i rozwój, harmonogram trzeba dopasować do ostatniego roku obecnych ram. Warunki perspektywy na lata 2028 i dalsze nie są jeszcze znane, więc nie należy opierać na nich planów finansowych.
Komisja Europejska przedstawiła 11 listopada 2026 r. projekt rozporządzenia o cyfrowej uczciwości, czyli Digital Fairness Act (Komisja Europejska, 2026). Akt ma zastąpić dyrektywę z 2005 r. o nieuczciwych praktykach handlowych, a Komisja nazywa go najważniejszą reformą ochrony konsumentów od 20 lat (Komisja Europejska, 2026). Rozporządzenie będzie stosowane bezpośrednio we wszystkich państwach członkowskich, co ograniczy rozbieżności między interpretacjami krajowymi.
Projekt dotyczy zwodniczych wzorców projektowania interfejsów (tzw. dark patterns), które według szacunków Komisji kosztują konsumentów 10,3 mld euro rocznie (Komisja Europejska, 2026). Przewiduje:
Spółki sprzedające w internecie albo działające w modelu abonamentowym będą musiały przebudować samą ścieżkę zakupu i rezygnacji z usług, bo zmiana regulaminu nie wystarczy.
Porada niezaleznydoradca.pl: Jeśli w Pana lub Pani grupie są spółki z handlu internetowego albo dostawcy oprogramowania w abonamencie, dobrze jest zlecić działom prawnym i informatycznym przegląd interfejsów oraz procesów sprzedaży pod kątem praktyk wymienionych w projekcie. Rozporządzenie wprowadzi jednolite zasady egzekwowania w całej Unii.
Trybunał Sprawiedliwości UE wydał 12 listopada 2026 r. wyrok w sprawie C-254/25 dotyczący polskich przepisów, które zawieszały terminy rozpatrywania wniosków obywateli państw trzecich o zezwolenie na pobyt (TSUE, 2026). Pytania prejudycjalne zadał Wojewódzki Sąd Administracyjny w Gliwicach. Polska wprowadziła te przepisy po masowym napływie uchodźców z Ukrainy i ograniczyła nimi także możliwość skarżenia bezczynności urzędów wojewódzkich.
Trybunał przypomniał, że dyrektywa UE 2016/801 wymaga wydania decyzji najpóźniej w ciągu 90 dni (TSUE, 2026). Termin można zawiesić w sytuacjach wyjątkowych, np. z powodu siły wyższej, a napływ uchodźców początkowo był takim zdarzeniem. Według TSUE po 31 grudnia 2022 r. sytuacja przestała być nieprzewidywalna, a przedłużanie zawieszenia terminów do 30 września 2025 r. budzi poważne wątpliwości co do zgodności z prawem Unii (TSUE, 2026).
Porada niezaleznydoradca.pl: Jeśli firma zatrudnia cudzoziemców spoza Unii, wyrok daje pracownikom argument do skarżenia przewlekłości postępowań z powołaniem się bezpośrednio na prawo unijne. Praktyczna kolejność działań:
- Zestawić sprawy pobytowe pracowników, w których decyzja czeka dłużej niż 90 dni.
- Wskazać spośród nich specjalistów, których nieobecność najbardziej zagraża działalności firmy.
- Z prawnikiem od prawa imigracyjnego ocenić, w których sprawach skarga na przewlekłość lub bezczynność ma realne szanse.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
27 października 2026 r. Senat poparł powrót do CIT 22% dla spółek z przychodami powyżej…
Rada Ministrów przyjęła 29 września 2026 roku zmiany, według których preferencyjne opodatkowanie fundacji rodzinnej wymaga…
W 2027 roku składki społeczne przedsiębiorcy wyniosą 2052,15 zł miesięcznie, a razem ze zdrowotną 445,50…