
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
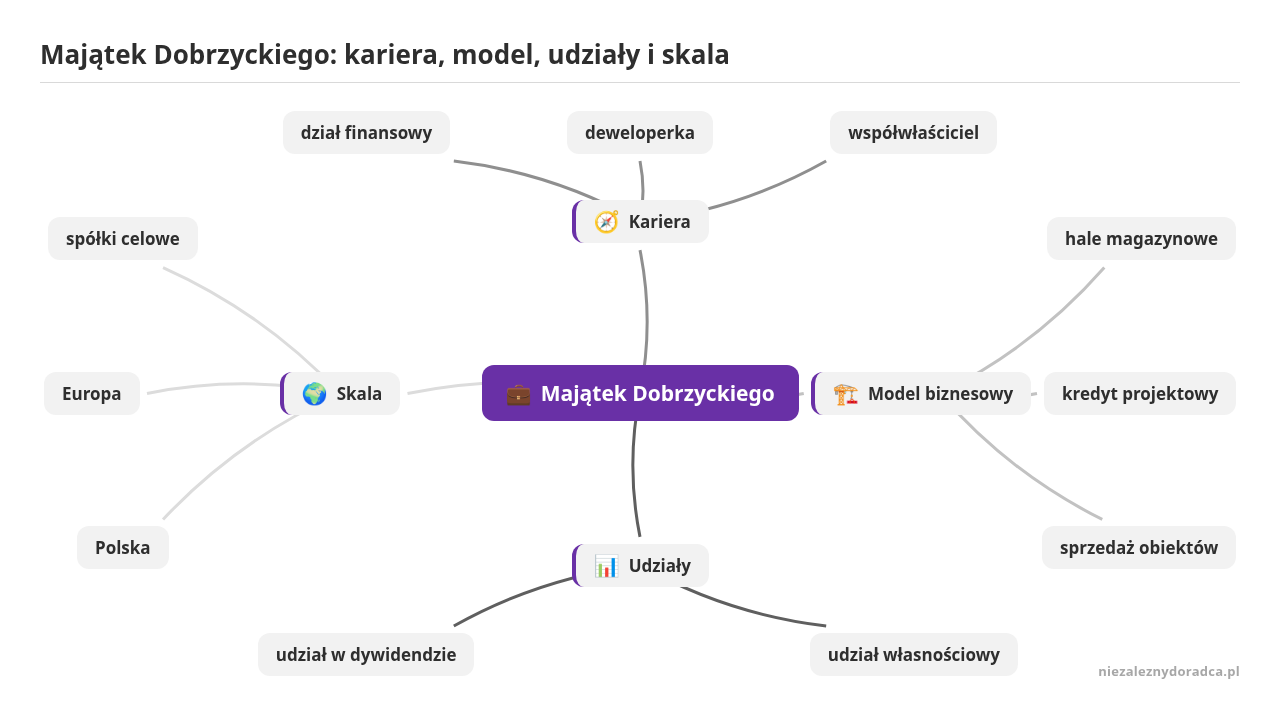
Robert Dobrzycki dorobił się majątku na cyklu, w którym Panattoni buduje halę magazynową, wynajmuje ją i sprzedaje inwestorowi, a bank kredytuje około 65 proc. każdego projektu. Jego prywatnej fortuny nie wycenia żaden publiczny ranking: Dobrzycki ma 25 proc. udziałów i 34 proc. udziału w dywidendzie, a szacunek „Forbesa” na ponad 5 mld euro dotyczy całego europejskiego biznesu.
Dobrzycki podjął pracę w 1999 r., na 5. roku studiów na Uniwersytecie Warszawskim. Trafił do działu finansowego Menard Doswell & Co., amerykańskiej firmy budującej obiekty magazynowe i przemysłowe (Panattoni Europe, 2024). W ciągu 6 lat awansował z najniższego stanowiska na funkcję zarządzającego spółką i poznał cały łańcuch tworzenia wartości: finansowanie, przygotowanie inwestycji, pozyskiwanie najemców i sprzedaż obiektów.
W 2005 r., jako 29-latek, spotkał Carla Panattoniego, założyciela Panattoni Development Company. Rozmowy zakończyły się utworzeniem europejskiej części grupy z siedzibą w Polsce (Panattoni Europe, 2025). Według Dobrzyckiego amerykański wspólnik przeznaczył na start 5 mln dolarów (Forbes Polska, 2025).
Kapitał założycielski wystarczył na początek, a o skali decyzji i amerykańskie doświadczenie w finansowaniu nieruchomości przemysłowych.
Pierwsze projekty powstały dla dużych najemców. Panattoni zbudowało obiekt dla Coty Cosmetics o powierzchni 16 tys. m² oraz magazyn dla H&M w Poznaniu o powierzchni około 52 tys. m² (Forbes Polska, 2024). Transakcja dotycząca obiektu H&M miała wartość około 25 mln euro (Panattoni Europe, 2024). Po 3 latach firma zatrudniała około 120 osób, więc Dobrzycki musiał szybko nauczyć się delegować odpowiedzialność (Forbes Polska, 2025).
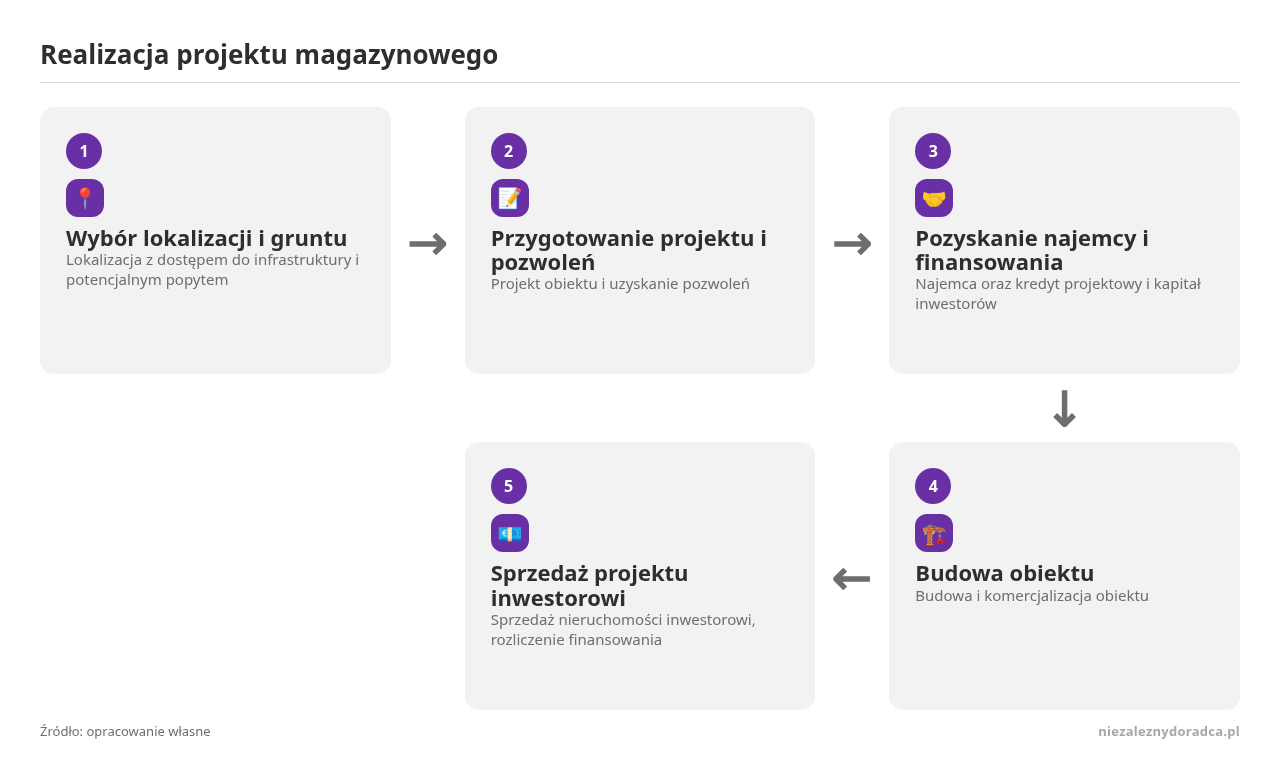
Panattoni zarabia jako deweloper przemysłowy: przygotowuje grunt, buduje i wynajmuje obiekt, a potem sprzedaje go inwestorowi, dzięki czemu kapitał szybko wraca do obiegu. Cykl wygląda następująco:
Banki finansują konkretne projekty. Grupa nie zaciąga jednego zobowiązania na całą działalność ani nie emituje obligacji grupowych. Według Dobrzyckiego kredyt pokrywa około 65 proc. wartości inwestycji, a zaangażowanie własne grupy wynosi zwykle kilkanaście procent. Udział Panattoni w zyskach z projektów sięga od 30 do 50 proc., a marże pojedynczych inwestycji wahają się od 10 proc. do ponad 40 proc. (Forbes Polska, 2025).
Fortuna Dobrzyckiego wyrosła z realizacji i sprzedaży projektów, a wieloletnie zatrzymywanie hal w portfelu grupy nie było osią tego modelu (Forbes Polska, 2025). Duża liczba transakcji rekompensuje niższą marżę na pojedynczym projekcie, ale zwiększa zależność od stóp procentowych, kosztów budowy i apetytu inwestorów. Gdy koszty budowy rosną przy wcześniej ustalonej cenie sprzedaży, marża topnieje. Słabszy popyt z kolei wydłuża sprzedaż obiektu.
Porada niezaleznydoradca.pl: Oceniając inwestycję deweloperską, proszę rozdzielić 4 wartości: koszt budowy, cenę sprzedaży, zadłużenie oraz zysk po rozliczeniu inwestorów. Ani wartość obiektu, ani kwota kredytu nie pokazują, ile pieniędzy trafia do właściciela.
Polska łączy Europę Zachodnią z rynkami regionu. Najemcy z branży handlowej, produkcyjnej i logistycznej cenią autostrady, kolej, porty, dostęp do pracowników oraz możliwość obsługi kilku krajów z jednego centrum dystrybucyjnego. Popyt napędzają handel internetowy, sieci detaliczne i produkcja eksportowa.
| Miara | Wartość | Co opisuje |
|---|---|---|
| zasób nowoczesnej powierzchni w Polsce, 2024 (Savills Research, 2024) | 34,54 mln m² | cały rynek |
| popyt brutto w Polsce, 2024 (Savills Research, 2024) | 5,83 mln m² | nowe umowy, ekspansje, przedłużenia |
| nowa podaż w Polsce, 2024 (Savills Research, 2024) | około 2,6 mln m² | powierzchnia oddana w danym roku |
| powierzchnia zrealizowana przez Panattoni w Polsce w 20 lat (Panattoni Europe, 2025) | ponad 15,6 mln m² | skala działalności grupy |
| powierzchnia ukończona przez Panattoni na świecie (Panattoni Europe, 2026) | ponad 60 mln m² | skala globalna, ponad 2,5 tys. klientów |
| roczna wartość projektów grupy (Forbes Polska, 2025) | około 5,5 mld euro | wartość inwestycji |
Żadna z tych liczb nie opisuje prywatnego majątku Roberta Dobrzyckiego. Hale wybudowane przez Panattoni w większości należą do inwestorów, którzy je kupili. Wartość projektów nie jest też przychodem ani zyskiem grupy, a pełnego wyniku finansowego Dobrzycki nie ujawnił (Forbes Polska, 2025).
Majątku Roberta Dobrzyckiego nie potwierdza żadne publiczne zestawienie, a „Forbes” nie umieścił go w rankingu z powodu braku danych do wiarygodnej wyceny (Forbes Polska, 2025). W rozmowie z 2025 r. Dobrzycki mówił o 25 proc. udziale własnościowym i 34 proc. udziale w dywidendzie. Proporcje zmieniały się w czasie, ale taki układ pozostaje podstawą porozumienia z Carlem Panattonim (Forbes Polska, 2025). Udział we własności i udział w zyskach to odrębne prawa, które umowa wspólników może ustalić na różnym poziomie.
Grupa działa przez setki spółek celowych, z których każda odpowiada za konkretny projekt. Taki układ ogranicza przenoszenie problemów między inwestycjami, ale utrudnia zewnętrzną ocenę całej grupy. Szerzej o takich rozwiązaniach piszemy przy okazji przeglądu struktur prawnych chroniących majątek. „Forbes” oszacował wartość europejskiego biznesu Panattoni na ponad 5 mld euro na podstawie wartości projektów, marż i porównań giełdowych. To szacunek redakcyjny, którego nie potwierdziła żadna transakcja (Forbes Polska, 2025).
Pomnożenie 5 mld euro przez 25 lub 34 proc. nie daje majątku osobistego. Wynik zmieniają:
Porada niezaleznydoradca.pl: Przy wycenie własnych udziałów w spółce prywatnej proszę poprosić doradcę o osobne wyliczenie wartości udziału, oczekiwanych dywidend i dyskonta za ograniczoną zbywalność. Jedna liczba z mnożnika rynkowego zwykle zawyża wynik.
Rankingi majątków to szacunki zależne od daty, kursów walut, przyjętych mnożników i wyceny firm prywatnych. Wartości z różnych lat trudno więc zestawiać bez komentarza.
Pierwsze miejsce na Liście 100 Najbogatszych Polaków „Forbesa” z 2025 r. zajął Michał Sołowow, co czyni go najbogatszym Polakiem według tego zestawienia (Forbes Polska, 2025).
Żadne źródło nie potwierdza aktualnej publicznej wyceny majątku Marka Roeflera. Roefler jest założycielem i współwłaścicielem dewelopera Dantex oraz twórcą kolekcji sztuki prezentowanej w Villa La Fleur. Sztukę traktuje jako jeden ze składników dywersyfikacji majątku (Forbes Polska, 2024).
„Forbes” wycenił w 2022 r. majątek Ryszarda Florka, prezesa i właściciela producenta okien dachowych FAKRO, łącznie z majątkiem rodziny na 853 mln zł (Forbes Polska, 2022). To historyczna wartość z konkretnego rankingu, a aktualnej wyceny dostępne źródła nie potwierdzają. Aktualnej wyceny nie ma w źródłach.
Dochody z działalności deweloperskiej pozwoliły Dobrzyckiemu wyjść poza nieruchomości. W 2024 r. uruchomił Fundację Roberta Dobrzyckiego, która wspiera rozwój społeczny, przedsiębiorczość, innowacje, naukę i kulturę (Panattoni Europe, 2025). Rok później został większościowym akcjonariuszem Widzewa Łódź: ma 76 proc. udziałów, a 20 proc. pozostaje przy Tomaszu Stamirowskim (Forbes Polska, 2025). Klub trudno sprzedać, a jego wartość zależy od marki, wyników sportowych i przychodów komercyjnych. Dobrzycki traktuje go jako projekt długoterminowy, którym na co dzień ma zarządzać profesjonalny zespół.
Z historii Panattoni wynikają trzy praktyczne wnioski:
Majątek zbudowany na udziałach w prywatnej grupie wymaga przemyślanej struktury, zanim właściciel zacznie wydawać kapitał na fundacje, sport czy inne pasje. Właściciele rozważający przeniesienie udziałów zwykle porównują fundację rodzinną i spółkę holdingową pod kątem kontroli i sukcesji.
Porada niezaleznydoradca.pl: Przed zaangażowaniem w aktywo o niskiej płynności, takie jak klub sportowy, proszę oszacować z doradcą, ile dodatkowego finansowania może ono wymagać w ciągu kilku lat. Fundacja społeczna nie wypłaca dywidendy, więc środki przekazane na jej cele wychodzą z majątku na stałe.
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Polecenie pozwala przełożyć trzy wnioski z historii Panattoni na strukturę Pana lub Pani firmy i uporządkować pytania, z którymi warto pójść do doradcy albo notariusza.
Jestem właścicielem firmy z branży [BRANŻA] i mam udziały w strukturze: [OPIS MOJEJ STRUKTURY, NP. JEDNA SPÓŁKA, HOLDING, WSPÓLNICY].
Chcę sprawdzić, które rozwiązania z modelu Panattoni mogą pasować do mojej sytuacji: finansowanie każdego projektu osobno w spółkach celowych, szybka rotacja kapitału oraz umowa wspólników rozdzielająca udział we własności od udziału w dywidendzie.
Dla każdego z tych trzech rozwiązań zaproponuj 2 warianty dopasowane do mojej skali i opisz, jakie ryzyka ograniczają, a jakie tworzą.
Planuję też przeznaczyć część kapitału na [CEL, NP. FUNDACJA, KLUB, KOLEKCJA]. Pomóż mi ocenić, ile płynności chcę zachować i co się stanie, jeśli ten cel będzie wymagał dopłat przez kilka lat.
Nie podawaj stóp zwrotu ani konkretnych produktów. Na koniec przygotuj listę pytań do mojego doradcy podatkowego i notariusza, z prośbą o wskazanie aktów prawnych i aktualnego stanu prawnego.Dostępne źródła nie potwierdzają aktualnej publicznej wyceny majątku Marka Roeflera. Roefler założył dewelopera Dantex i jest jego współwłaścicielem, a także stworzył kolekcję sztuki pokazywaną w Villa La Fleur (Forbes Polska, 2024). W rozmowie nie podał wartości kolekcji ani całego majątku. Sztukę uważa za jeden ze składników dywersyfikacji.
Pierwsze miejsce na Liście 100 Najbogatszych Polaków „Forbesa” z 2025 r. zajął Michał Sołowow (Forbes Polska, 2025). Ranking pozostaje redakcyjnym szacunkiem, a jego wynik zależy od daty, kursów walut, przyjętych mnożników i sposobu wyceny firm prywatnych. Porównując kwoty z różnych edycji, proszę zawsze sprawdzić rok i walutę.
Ostatnia wycena dostępna w źródłach pochodzi z 2022 r. „Forbes” oszacował wtedy majątek Ryszarda Florka wraz z rodziną na 853 mln zł (Forbes Polska, 2022). Florek jest właścicielem FAKRO, producenta okien dachowych, i kieruje firmą. Kwota z 2022 r. opisuje stan z tamtego rankingu, a aktualnej wartości źródła nie potwierdzają. Aktualnej wyceny nie ma w źródłach.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Największe fortuny w rankingu „Forbes Polska” 2026 pochodzą z przemysłu, handlu i farmacji, a listę…
Majątek netto Elona Muska Forbes szacował 18 października 2026 roku na około 908,5 mld dolarów,…
Właściciel firmy jest jednocześnie inwestorem, głową rodziny i podatnikiem rozliczającym się w PIT, CIT, VAT…
