
Redaktor
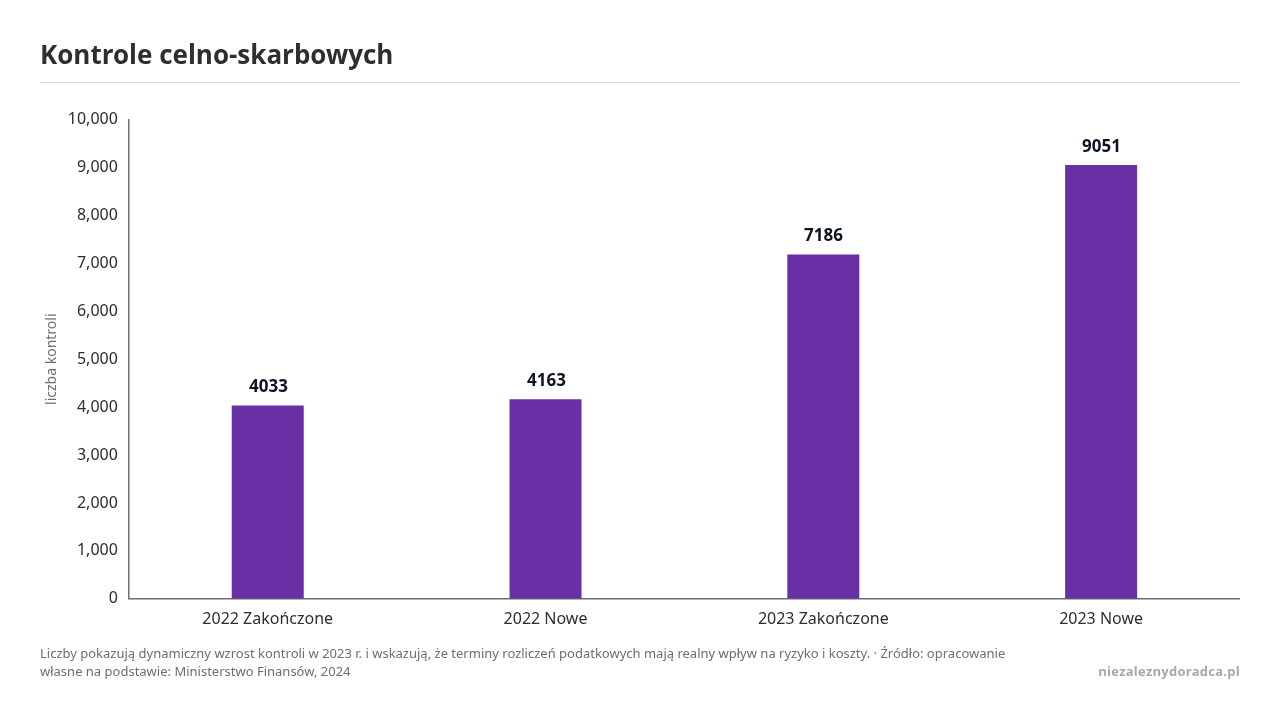
W 2023 roku Krajowa Administracja Skarbowa wszczęła 9051 kontroli celno skarbowych, ponad dwukrotnie więcej niż rok wcześniej, a zaległości podatkowe są jednym z kryteriów typowania firm do weryfikacji. Do najczęstszych błędów należą spóźnione wpłaty, mieszanie kosztów prywatnych z firmowymi, pomyłki w stawkach VAT oraz wybór formy opodatkowania bez symulacji na kolejne lata. Każdy z tych obszarów ma konkretną podstawę prawną i realny koszt korekty, od odsetek po odpowiedzialność karną skarbową.
Nieterminowe wpłaty podatku dochodowego, VAT, podatku u źródła oraz składek ZUS należą do najczęstszych błędów podatkowych przedsiębiorców, także w firmach o większej skali działalności (PIT.pl, 2020). Zwłoka wynika najczęściej z przeciągających się procesów księgowania, braku stałego kalendarza podatkowego oraz zbyt późnego dostarczania dokumentów do biura rachunkowego (Danexis, 2026). Wielu właścicieli firm traktuje zaliczki podatkowe jako zobowiązanie mniej istotne niż płatności dla kontrahentów, co z czasem prowadzi do narastających zaległości.
Konsekwencje takiego podejścia są konkretne:
Skala kontroli rośnie systematycznie. W 2023 roku Krajowa Administracja Skarbowa zakończyła 7186 kontroli celno skarbowych i wszczęła 9051 nowych, podczas gdy rok wcześniej liczby te wynosiły odpowiednio 4033 i 4163 (Ministerstwo Finansów, 2024). Terminowość rozliczeń przestaje być formalnością i staje się elementem zarządzania ryzykiem podatkowym całej firmy.
Protip niezaleznydoradca.pl: przy większej liczbie spółek i źródeł dochodu warto stworzyć wewnętrzny kalendarz podatkowy w arkuszu lub systemie ERP, gdzie każda danina ma przypisaną datę oraz osobę odpowiedzialną. Comiesięczny, krótki raport dla właściciela pozwala szybko wychwycić sytuacje, w których biuro rachunkowe nie otrzymało kompletu danych w terminie.
Zaliczanie do kosztów wydatków o charakterze osobistym pozostaje jednym z najbardziej powtarzalnych błędów. Dotyczy to gastronomii, noclegów, zakupów niezwiązanych z działalnością oraz samochodów używanych w praktyce wyłącznie prywatnie, a księgowanych jak firmowe (PIT.pl, 2020; Danexis, 2026). Problem pogłębia brak rozdziału rachunków: właściciel korzysta z jednego konta do celów prywatnych i firmowych, co utrudnia identyfikację faktycznych przychodów i kosztów przy kontroli (Accountancy Europe, 2026).
| Rodzaj wydatku | Typowe podejście przedsiębiorców | Ryzyko podatkowe | Bezpieczne podejście |
|---|---|---|---|
| Nocleg i gastronomia | Księgowanie całości jako koszt firmowy | Zakwestionowanie kosztu bez związku z przychodem | Opis celu biznesowego i uczestników spotkania |
| Samochód osobowy | Pełne odliczenie mimo użytku mieszanego | Utrata części VAT i kosztu przy kontroli | Ewidencja przebiegu i limity ustawowe |
| Prezenty i reprezentacja | Ujęcie w kosztach bez limitu | Wyłączenie z kosztów uzyskania przychodu | Rozdzielenie reprezentacji od reklamy |
| Inwestycje i remonty | Jednorazowy koszt bieżący | Zakwestionowanie odpisu, korekta wieloletnia | Klasyfikacja KŚT i amortyzacja |
Błędna kwalifikacja większych wydatków inwestycyjnych, na przykład modernizacji budynku czy zakupu maszyn, jako kosztu bieżącego zamiast wprowadzenia ich do ewidencji środków trwałych, prowadzi do korekt amortyzacji nawet kilka lat wstecz (Danexis, 2026). Kwestia ta zyskuje na znaczeniu przy planowaniu inwestycji finansowanych z zewnętrznych źródeł, o czym szerzej piszemy w przeglądzie opcji finansowania rozwoju firmy. Brak rozdziału finansów osobistych od firmowych i niedbała dokumentacja wydatków to fundament, na którym opiera się większość późniejszych spraw kontrolnych.
Protip niezaleznydoradca.pl: przy większych transakcjach zagranicznych warto wprowadzić obowiązek sporządzenia krótkiej notatki podatkowej przez dział finansowy przed dokonaniem płatności. Notatka powinna wskazywać przepisy o podatku u źródła, właściwą umowę o unikaniu podwójnego opodatkowania oraz status kontrahenta. Taki dokument ułatwia wykazanie należytej staranności przed KAS.
Błędy w stawkach VAT, dacie powstania obowiązku podatkowego oraz w plikach JPK_V7 dotyczą głównie firm usługowych i handlowych. Częste pomyłki to zastosowanie stawki 23 procent zamiast 8 procent albo odwrotnie, nieprawidłowe rozliczenie usług budowlanych, błędny moment odliczenia VAT z faktur oraz pominięcie oznaczeń GTU i procedur w ewidencji (FullTax, 2025; Litigato, 2025; Danexis, 2026). Do tego dochodzi zbyt późna rejestracja do VAT po przekroczeniu limitu zwolnienia podmiotowego, co rodzi konieczność wstecznej zapłaty podatku i korekty wystawionych faktur (PlatnikVAT.pl, 2026).
| Obszar błędu | Objaw | Konsekwencja |
|---|---|---|
| Stawka VAT | Zastosowanie niewłaściwej stawki na fakturze | Korekta i dopłata podatku z odsetkami |
| Moment obowiązku podatkowego | Rozliczenie VAT w niewłaściwym miesiącu | Przesunięcie terminu, ryzyko sankcji |
| JPK_V7 | Brak oznaczeń GTU lub błąd strukturalny | Wezwanie do wyjaśnień, korekta pliku |
| Transakcje zagraniczne | Brak rozliczenia WNT lub importu usług | Zaniżenie VAT należnego |
| Podatek u źródła | Zastosowanie zwolnienia bez certyfikatu rezydencji | Zaległy podatek, odpowiedzialność karna skarbowa |
Zainteresowanie organów tym obszarem rośnie wyraźnie. W 2023 roku zakończono 7053 kontrole dotyczące VAT (Ministerstwo Finansów, 2024), a liczba kontroli w zakresie podatku u źródła, należności licencyjnych i odsetek wzrosła z 86 w 2021 roku do 202 w 2023 roku (Ministerstwo Finansów, 2025). Zmiany w przepisach dotyczących fakturowania i raportowania wchodzące w życie w kolejnych latach dodatkowo zwiększają wymagania wobec działów finansowych, o czym szerzej piszemy przy okazji analizy nowego prawa dla przedsiębiorców w 2025 roku. VAT pozostaje podatkiem, w którym drobny błąd formalny przekłada się na wielomiesięczne korekty i realne ryzyko sporu z administracją.
Protip niezaleznydoradca.pl: przy większych transakcjach zagranicznych warto wprowadzić obowiązek sporządzenia krótkiej notatki podatkowej przez dział finansowy przed dokonaniem płatności. Notatka powinna wskazywać przepisy o podatku u źródła, właściwą umowę o unikaniu podwójnego opodatkowania oraz status kontrahenta. Taki dokument ułatwia wykazanie należytej staranności przed KAS.
Wybór formy opodatkowania na wyczucie, bez symulacji przychodów, kosztów i składki zdrowotnej na kolejne lata, jest częstym błędem właścicieli firm (Danexis, 2026). Problem narasta, gdy biznes rośnie: spółka, która zaczynała jako niskokosztowa i wybrała ryczałt, po latach inwestycji i zatrudnienia płaci podatek według zasad, które nie pozwalają rozliczyć wynagrodzeń jako kosztów. Zmiana formy opodatkowania wstecz, po upływie terminu wskazanego w art. 9a ustawy o podatku dochodowym od osób fizycznych z dnia 26 lipca 1991 r., stan prawny na 1 stycznia 2024 r., nie jest możliwa (ISAP, 2024).
Przy wyborze lub aktualizacji formy opodatkowania warto uwzględnić:
Podobny brak planowania widać przy rozliczaniu strat podatkowych. Przedsiębiorcy pomijają stratę z poprzednich lat przy obliczaniu bieżącego podatku, rozliczają ją w niewłaściwym źródle przychodów albo tracą prawo do jej odliczenia po upływie pięciu lat, zgodnie z art. 9 ustawy o podatku dochodowym od osób fizycznych oraz analogicznymi przepisami ustawy o podatku dochodowym od osób prawnych, stan prawny na 1 stycznia 2024 r. (ISAP, 2024). Aspekty struktury właścicielskiej i formy prowadzenia działalności warto skonsultować także pod kątem prawnym, co opisujemy w materiale o podstawach prawa spółek dla przedsiębiorców.
Ulga na działalność badawczo rozwojową, IP Box i ulga na robotyzację przynoszą realne oszczędności, lecz wymagają rzetelnej dokumentacji. Typowy błąd to przeszacowanie zakresu prac badawczo rozwojowych, brak wyodrębnionej ewidencji kosztów kwalifikowanych oraz niespójność między deklaracją podatkową a rzeczywistą działalnością (Ministerstwo Finansów, 2023). Korzystanie z ulg jest jednym z czynników zwiększających prawdopodobieństwo typowania podatnika do kontroli, co oznacza, że każda ulga powinna mieć swoje uzasadnienie na papierze, zanim trafi do zeznania.
Forma opodatkowania i ulgi podatkowe działają jak inwestycja: przynoszą korzyść tylko wtedy, gdy stoi za nimi dokumentacja odporna na weryfikację.
Firmy, które szybko rosną, często zachowują podejście do podatków właściwe dla małego biznesu: brak pisemnych procedur, kluczowa wiedza skoncentrowana w głowie właściciela lub jednej księgowej, brak analizy ryzyka podatkowego. Accountancy Europe wskazuje, że w małych i średnich przedsiębiorstwach częste są zaniedbania w zarządzaniu ryzykiem podatkowym, które prowadzą do powtarzalnych błędów, a nie pojedynczych pomyłek (Accountancy Europe, 2026). Dołącza do tego lekceważenie długoterminowej archiwizacji dokumentów, mimo że przepisy wymagają przechowywania dokumentacji VAT przez co najmniej 6 lat w wielu państwach UE (European Commission, 2022).
| Podatek | Minimalny okres przechowywania dokumentacji | Podstawa |
|---|---|---|
| VAT | co najmniej 6 lat w wielu państwach UE | European Commission, 2022 |
| PIT/CIT | 5 lat od zakończenia roku, w którym upłynął termin płatności podatku | Ordynacja podatkowa, ISAP, 2024 |
| Ewidencja środków trwałych | przez cały okres amortyzacji i 5 lat po jego zakończeniu | Ordynacja podatkowa, ISAP, 2024 |
Brakuje też realistycznego oszacowania kosztów samej zgodności podatkowej. Według opracowania dla Parlamentu Europejskiego przeciętne roczne koszty zgodności podatkowej przedsiębiorstw w Unii Europejskiej wynoszą około 15 000 euro, przy czym dla mikro firm sięgają 13 897 euro rocznie, a dla dużych przedsiębiorstw 33 917 euro rocznie (European Parliament, 2023). Rosnąca liczba obowiązków sprawozdawczych oraz zmiany regulacyjne wynikające z sytuacji geopolitycznej, które opisujemy przy okazji analizy wpływu geopolityki i orzecznictwa na strategie przedsiębiorców, sprawiają, że polityka podatkowa firmy wymaga regularnej aktualizacji, a nie jednorazowego ustalenia na starcie działalności.
Firma, która traktuje zgodność podatkową jako osobną pozycję budżetową, a nie koszt przypadkowy, rzadziej wpada w spiralę korekt i kontroli.
Protip niezaleznydoradca.pl: w praktyce zarządzania firmą premium sensowne jest wprowadzenie rocznej „koperty” na zgodność podatkową, z przeznaczeniem na systemy, doradztwo i szkolenia. Taki budżet pozwala właścicielowi świadomie decyzjować, które ryzyka ogranicza poprzez procedury, a które akceptuje.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!

Rok 2026 wprowadza głębokie zmiany w polskim systemie podatkowym, które dla przedsiębiorców oznaczają jednocześnie nowe…
Właściciel czterech spółek – dwóch operacyjnych, jednej nieruchomościowej i jednej inwestycyjnej – przegląda zeznania podatkowe…
Fundacja rodzinna zaczęła funkcjonować w Polsce w maju 2023 roku, oferując przedsiębiorcom i właścicielom majątku…