
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
Stawka 19% podatku od zysków kapitałowych jest jedna, lecz podstawa bywa inna: od odsetek liczy się ją od całej kwoty, a przy sprzedaży akcji od dochodu, więc przy przychodzie 130 000 zł i kosztach 100 690 zł podatek wynosi 5 568,90 zł. Stan prawny na 2026 r. (art. 30a i 30b ustawy o PIT) rozstrzyga też, kiedy strata obniża podatek i co trzeba wykazać w PIT-38.
Potoczna nazwa „podatek Belki” pochodzi od Marka Belki, ministra finansów w czasie wprowadzenia zryczałtowanego podatku od dochodów kapitałowych. Zasady wynikają z art. 30a i art. 30b ustawy o podatku dochodowym od osób fizycznych (ISAP, ustawa o podatku dochodowym od osób fizycznych, art. 30a i 30b).
Stawka jest jedna dla wszystkich podatników. Wysokość wynagrodzenia, emerytury czy dochodu z działalności jej nie zmienia, a podatek od kapitałów rozlicza się odrębnie od skali podatkowej i bez kwoty wolnej (Ministerstwo Finansów, 2026).
Ta sama stawka 19% daje więc bardzo różne kwoty podatku, bo o wyniku decyduje to, co trafia do podstawy.
| Rodzaj dochodu | Podstawa opodatkowania | Stawka | Sposób rozliczenia |
|---|---|---|---|
| Odsetki od lokat i rachunków | odsetki (przychód) | 19% | pobiera bank jako płatnik |
| Dywidenda od polskiej spółki | dywidenda brutto | 19% | pobiera spółka lub podmiot pośredniczący |
| Odsetki od obligacji detalicznych | odsetki | 19% | pobiera agent emisji |
| Sprzedaż akcji, udziałów, obligacji | dochód (przychód minus koszty) | 19% | PIT-38 |
| Umorzenie jednostek funduszy | dochód (przychód minus koszty nabycia) | 19% | PIT-8C, następnie PIT-38 |
Na koniec III kwartału 2025 r. aktywa finansowe polskich gospodarstw domowych wynosiły 3 790,1 mld zł, z czego 48,9% przypadało na gotówkę i depozyty (Narodowy Bank Polski, 2026).
Duża część tych środków generuje odsetki objęte podatkiem od zysków kapitałowych.
Podstawą są odsetki. Przy wpłacie 100 000 zł i odsetkach 5 000 zł podatek wyniesie 950 zł, a na rachunek trafi 4 050 zł. Kapitał pozostaje poza podstawą opodatkowania. Bank jako płatnik pobiera podatek przy wypłacie lub kapitalizacji, więc odsetek z typowej krajowej lokaty nie wykazuje ani pan, ani pani w zeznaniu (Ministerstwo Finansów, 2026).
Podatek liczy się od odsetek nominalnych. Jeżeli inflacja przewyższyła oprocentowanie, podatek i tak obejmuje całe wypłacone odsetki.
Odsetki z rachunku w banku zagranicznym mogą wymagać samodzielnego wykazania i zapłaty podatku w Polsce, z uwzględnieniem umowy o unikaniu podwójnego opodatkowania (Ministerstwo Finansów, 2026).
Odsetki od obligacji podlegają 19% podatkowi. Przy detalicznych obligacjach oszczędnościowych pobiera go agent emisji, również przy przedterminowym wykupie. Przy obligacjach z kapitalizacją opodatkowanie następuje w chwili udostępnienia dochodu inwestorowi (Ministerstwo Finansów, 2026). Powiązanie oprocentowania z inflacją nie daje zwolnienia. Sprzedaż obligacji przed wykupem rozlicza się natomiast na podstawie art. 30b ustawy PIT, samodzielnie w PIT-38.
Porada niezaleznydoradca.pl: banki podają oprocentowanie brutto. Kwotę netto odsetek otrzyma pan lub pani po pomnożeniu odsetek brutto przez 81%. Przy obligacjach z kapitalizacją proszę ustalić w warunkach emisji moment postawienia odsetek do dyspozycji, bo to on wyznacza dzień opodatkowania.
Osoba fizyczna otrzymująca dywidendę od polskiej spółki płaci 19% od kwoty brutto, a podatek pobiera spółka lub podmiot pośredniczący (Ministerstwo Finansów, 2026; ISAP, art. 30a ustawy PIT). Przykładowe wyliczenie:
Właściciel spółki powinien pamiętać, że 19% po stronie wspólnika nie oddaje całego obciążenia zysku, bo wcześniej podatek dochodowy płaci sama spółka.
Przy dywidendzie zagranicznej trzeba ustalić:
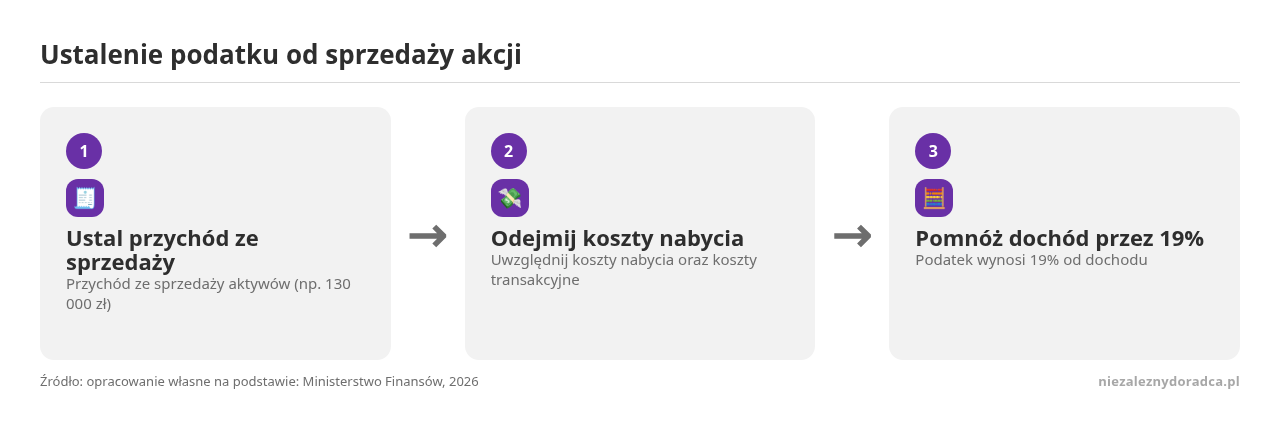
Przy sprzedaży akcji, udziałów i papierów wartościowych podatek obejmuje dochód. Kosztem jest cena nabycia oraz wydatki bezpośrednio związane z transakcją, w szczególności prowizje maklerskie (Ministerstwo Finansów, 2026). Wyliczenie przebiega w trzech krokach:
Każda prawidłowo udokumentowana złotówka kosztu obniża podatek o 19 groszy, dlatego dokumentacja nabycia ma realną wartość. Te same zasady obowiązują przy umorzeniu, odkupieniu lub wykupieniu jednostek uczestnictwa: dochodem jest różnica między przychodem z umorzenia a kosztami nabycia jednostek (Ministerstwo Finansów, 2026). Przy inwestycjach sprzed lat trzeba odtworzyć historię wpłat i konwersji, bo konwersja może mieć skutki podatkowe zależne od konstrukcji produktu.
Porada niezaleznydoradca.pl: sprzedaż ze stratą też proszę wykazać w PIT-38. Podatek nie powstaje, jednak wykazana strata może obniżyć dochód z tego samego źródła w kolejnych latach.
Strata powstaje, gdy koszty przewyższają przychód. Można ją rozliczać z dochodem z tego samego źródła przez kolejne 5 lat podatkowych, odliczając co do zasady najwyżej 50% straty rocznie. Ustawa dopuszcza też jednorazowe odliczenie do 5 000 000 zł, a niewykorzystaną część rozlicza się w pozostałych latach (Ministerstwo Finansów, 2026).
Stratę z akcji można zestawić na przykład z dochodem z umorzenia jednostek funduszu. Strata z art. 30b nie obniża jednak odsetek z lokaty, wynagrodzenia, emerytury ani dochodu z działalności gospodarczej. Jedynym pewnym sposobem kontroli limitu jest prowadzenie rocznego zestawienia wykorzystanej i pozostałej straty.
IKE daje zwolnienie z podatku od dochodów kapitałowych, jeżeli wypłata spełnia warunki ustawowe. Trzeba między innymi wpłacać przez co najmniej 5 lat kalendarzowych albo wpłacić ponad połowę środków co najmniej 5 lat przed wypłatą. Wypłata następuje po ukończeniu 60 lat albo po ukończeniu 55 lat i nabyciu uprawnień emerytalnych (Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2026). Wcześniejszy zwrot oznacza utratę preferencji i zapłatę podatku (Rzecznik Finansowy, 2024).
IKZE pozwala odliczyć wpłaty od dochodu. W 2026 r. limit wynosi 11 304 zł, a dla osób prowadzących pozarolniczą działalność 16 956 zł (Ministerstwo Finansów, 2026). Wypłata po spełnieniu warunków podlega 10% ryczałtowi (Ministerstwo Rodziny, Pracy i Polityki Społecznej, 2026).
IKE chroni zysk przy wypłacie, IKZE obniża podatek na etapie wpłat.
Porada niezaleznydoradca.pl: przed wyborem konta proszę policzyć, czy w danej sytuacji większe znaczenie ma bieżące odliczenie wpłat, czy brak podatku od zysku przy wypłacie, i jak to się ma do planowanego wieku zakończenia aktywności zawodowej.
Dochody, od których polski płatnik pobrał podatek, zwykle nie trafiają do zeznania. PIT-38 obejmuje natomiast sprzedaż akcji, udziałów, papierów wartościowych, obligacji i instrumentów pochodnych, umorzenie jednostek funduszy oraz stratę z tych źródeł. PIT-8C od płatnika ułatwia wypełnienie zeznania, ale za jego kompletność odpowiada podatnik, łącznie z przychodami zagranicznymi i stratami z lat ubiegłych (Ministerstwo Finansów, 2026).
PIT-8C może nie obejmować wszystkich rachunków, kosztów ani wcześniejszych strat, więc wymaga porównania z własnymi dokumentami.
Przy portfelu rozproszonym między kilka instytucji rozliczenie podatku warto włączyć w szersze zarządzanie majątkiem przedsiębiorcy, a pytanie o własność aktywów powiązać z ochroną majątku firmowego i prywatnego.
Przed rozmową z doradcą podatkowym przyda się lista kontrolna:
LISTA KONTROLNA PRZED ROZLICZENIEM PODATKU BELKI
[ ] Rodzaj przychodu: odsetki, dywidenda, sprzedaż aktywów, umorzenie
[ ] Moment powstania obowiązku podatkowego
[ ] Podstawa opodatkowania: przychód czy dochód
[ ] Koszty: cena nabycia, prowizje, potwierdzenia transakcji
[ ] Straty z ostatnich 5 lat i pozostały limit odliczenia
[ ] PIT-8C porównany z wyciągami maklerskimi
[ ] Dochody zagraniczne przeliczone na złote, umowa o unikaniu
    podwójnego opodatkowania, dokumenty pobranego podatku
[ ] Rezydencja podatkowa
[ ] Wykorzystanie IKE albo IKZE
[ ] Rozdzielenie majątku prywatnego od działalności gospodarczejWypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
W 2023 roku Krajowa Administracja Skarbowa wszczęła 9051 kontroli celno skarbowych, ponad dwukrotnie więcej niż…
Rok 2026 wprowadza głębokie zmiany w polskim systemie podatkowym, które dla przedsiębiorców oznaczają jednocześnie nowe…
Właściciel czterech spółek – dwóch operacyjnych, jednej nieruchomościowej i jednej inwestycyjnej – przegląda zeznania podatkowe…