
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
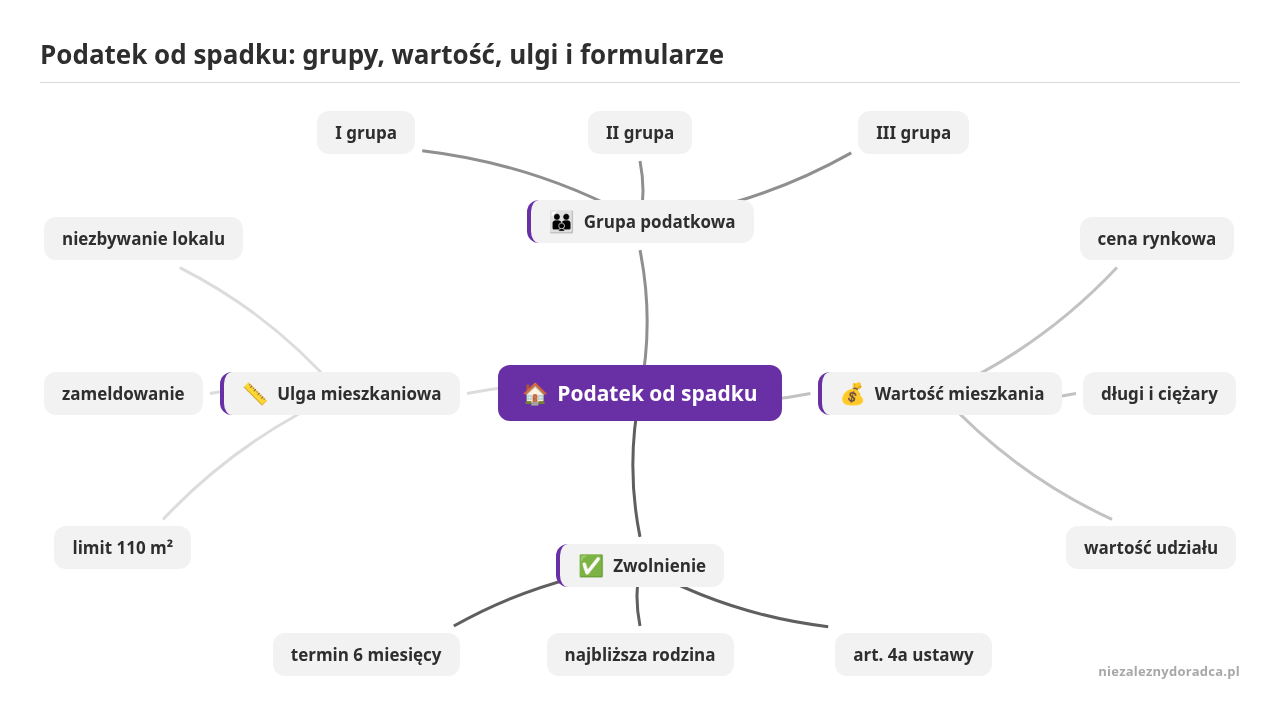
Podatek od spadku mieszkania wynosi 0 zł dla najbliższej rodziny, która złoży SD-Z2 w ciągu 6 miesięcy. Pozostali spadkobiercy płacą od 3% do 20% nadwyżki ponad kwotę wolną. Zwolnienie z art. 4a ustawy o podatku od spadków i darowizn (stan na 11 listopada 2026 r.) nie ma limitu kwotowego, jednak spóźnienie bez usprawiedliwienia oznacza rozliczenie na zasadach I grupy.
Podstawą jest ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn, według stanu prawnego na 11 listopada 2026 r. (ISAP, 2026). O tym, ile wynosi podatek od spadku mieszkania, decydują:
Przy dziedziczeniu nieruchomości w grę wchodzą dwa podatki: podatek od spadków i darowizn, należny od samego nabycia, oraz PIT, który może się pojawić przy późniejszej sprzedaży.
Mieszkanie warte kilka milionów złotych może przejść na spadkobiercę bez podatku, jeżeli należy on do najbliższej rodziny i dopełni warunków z art. 4a ustawy (Ministerstwo Finansów, 2026).
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Poniższe polecenie pozwoli Panu lub Pani zestawić wszystkie czynniki z ustawy z własnymi danymi i zobaczyć, jak zmienia się podatek przy różnych wycenach i decyzjach co do lokalu.
Dziedziczę mieszkanie po osobie, która jest dla mnie: [RELACJA ZE SPADKODAWCĄ]. Wartość mojego udziału szacuję na [WARTOŚĆ UDZIAŁU W ZŁ].
W ciągu ostatnich 5 lat otrzymałem od tej osoby: [DAROWIZNY Z 5 LAT ALBO BRAK]. Spadkodawca nabył lokal w roku [ROK NABYCIA PRZEZ SPADKODAWCĘ].
Przyjmij stan prawny na 11 listopada 2026 r. według ustawy o podatku od spadków i darowizn.
1. Ustal moją grupę podatkową i sprawdź, czy przysługuje mi zwolnienie z art. 4a. Podaj, od jakiego zdarzenia liczę 6 miesięcy na SD-Z2.
2. Jeśli zwolnienie mi nie przysługuje, policz podatek w trzech wariantach wyceny udziału: o 50 000 zł niższym, podanym i o 50 000 zł wyższym. W każdym wariancie dolicz darowizny.
3. Oceń, czy ulga mieszkaniowa z art. 16 z limitem 110 m² ma w mojej sytuacji sens i jakie warunki musiałbym spełniać przez 5 lat.
4. Wskaż, od kiedy sprzedaż lokalu nie podlegałaby PIT. Porównaj dwa scenariusze: zatrzymanie mieszkania i jego sprzedaż.
Na koniec wypisz pytania do doradcy podatkowego albo notariusza i oznacz, które liczby są szacunkiem.Gdy pełne zwolnienie nie przysługuje, podatek liczy się od czystej wartości nabycia pomniejszonej o kwotę wolną właściwą dla grupy podatkowej (Ministerstwo Finansów, 2026).
| Grupa | Przykładowa relacja | Kwota wolna | Stawka krańcowa |
|---|---|---|---|
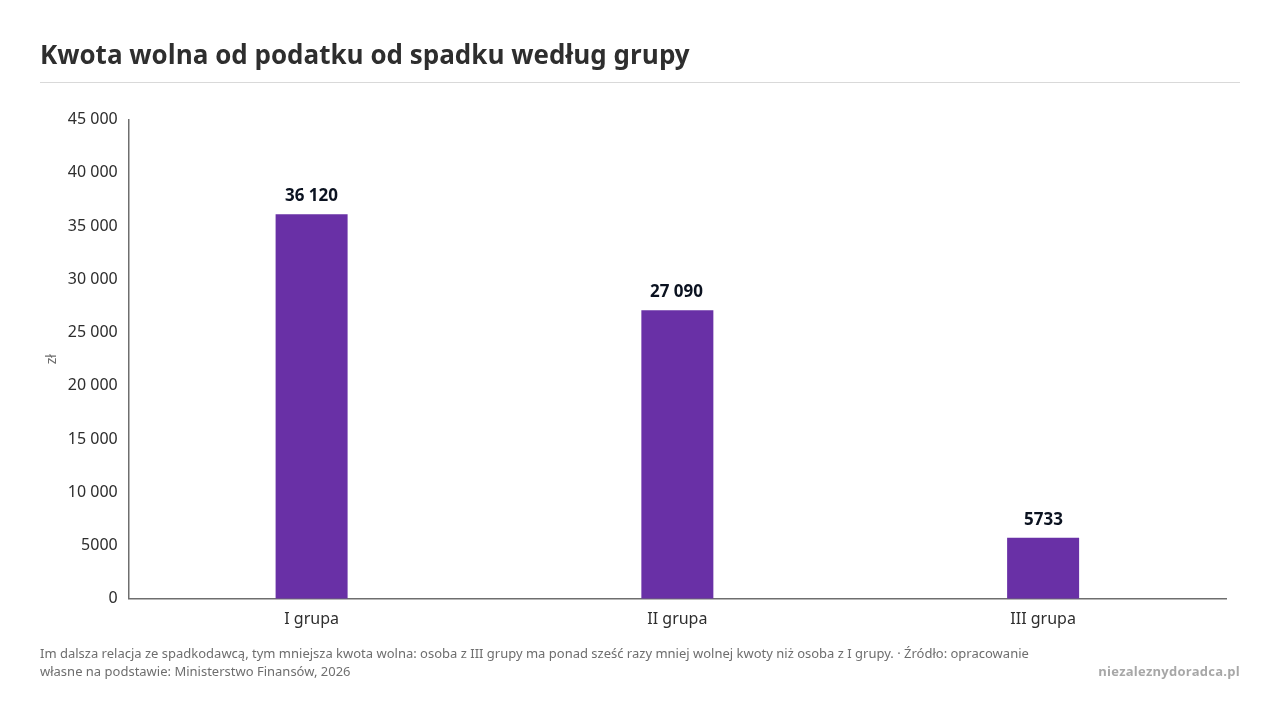
| I | rodzice, dzieci, małżonek, dziadkowie, rodzeństwo, teściowie, zięć, synowa | 36 120 zł | 7% |
| II | ciotka, wuj, siostrzeniec, bratanek | 27 090 zł | 12% |
| III | pozostałe osoby | 5 733 zł | 20% |
Skala rośnie progowo. W I grupie pierwsze 11 833 zł nadwyżki ponad kwotę wolną podlega stawce 3%. W III grupie nadwyżka powyżej 23 665 zł kosztuje 3 313,20 zł plus 20% od kwoty ponad ten próg (Ministerstwo Finansów, 2026).
Kwota wolna obejmuje łącznie wszystkie nabycia od tej samej osoby z 5 lat poprzedzających ostatnie nabycie oraz samo ostatnie nabycie. Zasada ta łączy spadek z wcześniejszymi przysporzeniami i działa tak samo jak przy obliczaniu, ile wynosi podatek od darowizny.
ile wynosi podatek od darowizny
Porada niezaleznydoradca.pl: Proszę zestawić wszystkie darowizny od spadkodawcy z ostatnich 5 lat. Przelew sprzed trzech lat może zwiększyć podstawę opodatkowania odziedziczonego mieszkania.
Podatek od spadku po mamie, ojcu albo po obojgu rodzicach może wynosić 0 zł niezależnie od wartości mieszkania. Zwolnienie z art. 4a ustawy obejmuje (Ministerstwo Finansów, 2026; ISAP, 2026):
Zwolnienie nie ma górnego limitu kwotowego, więc obejmuje lokal wart 300 000 zł, 1 000 000 zł i więcej, także gdy spadkobierca dziedziczy tylko udział. Warunkiem jest złożenie SD-Z2 we właściwym urzędzie skarbowym w terminie 6 miesięcy. Termin liczy się od jednego z trzech zdarzeń:
Od 7 stycznia 2026 r. można w określonych sytuacjach przywrócić ten termin, jeżeli spadkobierca uprawdopodobni, że uchybił mu bez własnej winy, na przykład z powodu choroby (Ministerstwo Finansów, 2026). Kto spóźni się bez usprawiedliwienia, rozlicza spadek na zasadach I grupy. Najczęstsze błędy to:
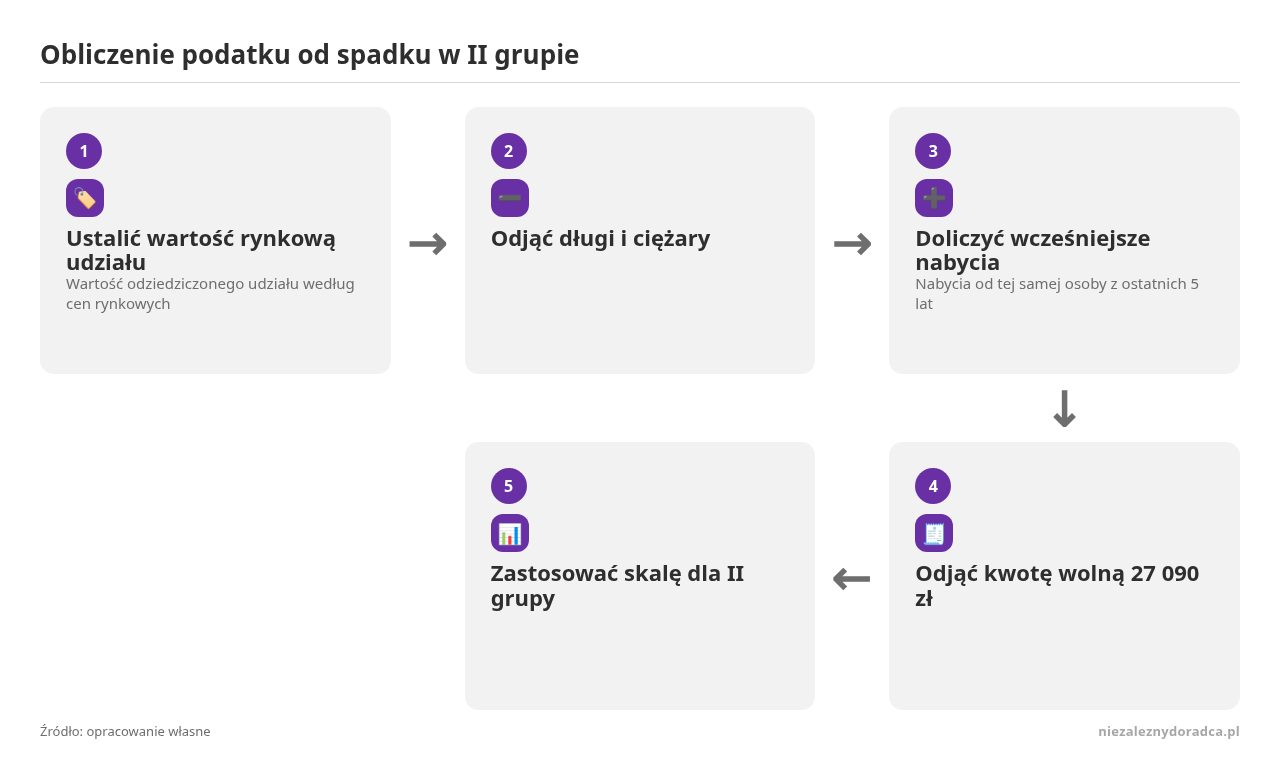
Ciocia i wujek należą do II grupy podatkowej, więc spadkobierca nie korzysta z pełnego zwolnienia (Ministerstwa Finansów, 2026). Obliczenie przebiega tak:
Przykład: mieszkanie warte 900 000 zł, spadkobierca dziedziczy połowę, czyli 450 000 zł, bez długów i wcześniejszych nabyć.
Ostateczną kwotę ustala urząd skarbowy w decyzji, a długi, ciężary i zweryfikowana wartość rynkowa mogą ją zmienić (Ministerstwo Finansów, 2026).
Porada niezaleznydoradca.pl: Przed złożeniem zeznania proszę policzyć podatek w dwóch wariantach wartości lokalu. Różnica 50 000 zł w wycenie oznacza w II grupie 6 000 zł podatku.
Wartość mieszkania do podatku ustala się według stanu z dnia nabycia i cen rynkowych z dnia powstania obowiązku podatkowego, po potrąceniu długów i ciężarów (ISAP, 2026). Na wycenę wpływają:
| Wartość, której urząd nie przyjmie automatycznie | Dlaczego |
|---|---|
| kwota z testamentu | wola spadkodawcy nie wyznacza ceny rynkowej |
| wartość z polisy albo do kredytu hipotecznego | służy innym celom |
| cena ofertowa z portalu | nie jest ceną transakcyjną |
| stary operat szacunkowy | dotyczy innej daty |
Urząd przyjmuje wartość podaną przez nabywcę, jeżeli odpowiada rynkowej. W przeciwnym razie może wezwać do jej podwyższenia albo powołać biegłego (ISAP, 2026). Przy udziale w lokalu podstawą jest wartość tego udziału: połowa mieszkania wartego 1 000 000 zł to 500 000 zł.
Ulga z art. 16 ustawy wyłącza z podstawy opodatkowania wartość lokalu, budynku mieszkalnego albo spółdzielczego prawa do lokalu do limitu 110 m² powierzchni użytkowej (Ministerstwo Finansów, 2026). Przy nabyciu połowy udziału limit spada do 55 m². Ulga nie obejmuje lokalu użytkowego ani samego gruntu.
Warunki obejmują między innymi:
Ulga mieszkaniowa nie zwalnia całej wartości drogiego mieszkania: część przekraczająca 110 m² zostaje w podstawie opodatkowania, a sprzedaż lub wyprowadzka przed upływem 5 lat oznacza utratę ulgi (Ministerstwo Finansów, 2026).
Porada niezaleznydoradca.pl: Przed powołaniem się na ulgę proszę sprawdzić historię własności i zameldowania każdego spadkobiercy. Deklaracja zamieszkania nie wystarczy, jeżeli ktoś ma już inne mieszkanie.
Najbliższa rodzina składa SD-Z2. Jeżeli zwolnienie nie przysługuje, a nabycie przekracza kwotę wolną, spadkobierca składa zeznanie SD-3, a przy kilku podatnikach dołącza załączniki SD-3/A. Gdy spadek obejmuje nieruchomość w Polsce, właściwy urząd skarbowy można ustalić według jej położenia. Podatek z decyzji trzeba zapłacić w ciągu 14 dni od jej doręczenia (Ministerstwo Finansów, 2026).
Podatek od spadku można rozłożyć na raty wyłącznie na wniosek, na podstawie Ordynacji podatkowej (ISAP, 2026). Do wniosku warto dołączyć:
Wniosek najlepiej złożyć przed upływem terminu płatności z decyzji. Urząd ocenia indywidualnie ważny interes podatnika, a sama niechęć do sprzedaży mieszkania go nie uzasadnia. Argumentem bywa za to brak płynnych środków przy majątku o wysokiej wartości.
Sprzedaż odziedziczonego mieszkania nie podlega PIT po upływie 5 lat liczonych od końca roku, w którym lokal nabył spadkodawca. Wcześniejsza sprzedaż oznacza 19% podatku od dochodu (Ministerstwo Finansów, 2026). Do kosztów można zaliczyć:
Dochód wydany na własne cele mieszkaniowe może też korzystać ze zwolnienia. Termin nie biegnie od śmierci ani od potwierdzenia spadku. Jeżeli spadkodawca kupił mieszkanie w 2018 r., zmarł w 2025 r., a spadkobierca sprzedaje je w 2026 r., PIT nie wystąpi, bo 5 lat minęło z końcem 2023 r. (Ministerstwo Finansów, 2026).
Porada niezaleznydoradca.pl: Przed podpisaniem umowy sprzedaży proszę odnaleźć akt nabycia lokalu przez spadkodawcę. Data z tego dokumentu przesądza o braku PIT.
Polski podatek obejmuje także mieszkanie położone za granicą, jeżeli w chwili otwarcia spadku spadkobierca był obywatelem polskim albo miał stałe miejsce pobytu w Polsce (Ministerstwo Finansów, 2026). Umowy o unikaniu podwójnego opodatkowania zawarte z państwami Unii Europejskiej nie zawsze obejmują podatek od spadków. Nie można więc zakładać, że podatek zapłacony za granicą zostanie odliczony w Polsce.
Przy zagranicznej nieruchomości, kilku spadkobiercach albo fundacji rodzinnej dokumenty powinien przeanalizować doradca podatkowy razem z notariuszem. Analiza powinna objąć także roszczenia osób pominiętych, w tym to, ile wynosi zachowek w danym układzie rodzinnym.
Przy spełnieniu warunków z art. 4a ustawy o podatku od spadków i darowizn wynosi 0 zł, bez względu na wartość mieszkania (stan prawny na 11 listopada 2026 r.). Zwolnienie wymaga zgłoszenia nabycia na formularzu SD-Z2 w ciągu 6 miesięcy od uprawomocnienia się postanowienia sądu, zarejestrowania aktu poświadczenia dziedziczenia albo wydania europejskiego poświadczenia spadkowego. Termin nie biegnie od dnia śmierci. Kto go przekroczy bez usprawiedliwienia, rozlicza spadek według kwoty wolnej 36 120 zł i skali I grupy (Ministerstwo Finansów, 2026).
(Ministerstwo Finansów, 2026).
Tak, jednak wyłącznie na wniosek podatnika złożony na podstawie Ordynacji podatkowej (ISAP, 2026). Urząd ocenia indywidualnie, czy przemawia za tym ważny interes podatnika. Sama niechęć do sprzedaży mieszkania tego nie uzasadnia, natomiast argumentem może być brak płynnych środków przy wartościowym majątku. Wniosek najlepiej złożyć przed upływem 14 dni od doręczenia decyzji i dołączyć do niego zestawienie dochodów, wydatków i majątku oraz proponowany harmonogram rat.
Nie, art. 4a ustawy o podatku od spadków i darowizn nie przewiduje górnego limitu kwotowego. Zwolnienie obejmuje lokal wart 300 000 zł, 1 000 000 zł i więcej, a także sam odziedziczony udział, pod warunkiem rzetelnego opisania go w SD-Z2 (Ministerstwo Finansów, 2026). Ograniczenie do 110 m² powierzchni użytkowej dotyczy wyłącznie ulgi mieszkaniowej z art. 16, z której korzystają spadkobiercy spoza grupy „0”.
Gdy minie 5 lat liczonych od końca roku, w którym mieszkanie kupił albo wybudował spadkodawca. Data śmierci i data potwierdzenia spadku nie mają tu znaczenia. Przy wcześniejszej sprzedaży dochód podlega stawce 19%, a do kosztów można zaliczyć między innymi wydatki spadkodawcy na zakup oraz zapłacony podatek od spadków i darowizn (Ministerstwo Finansów, 2026).
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Podatek od darowizny w 2026 r. wynosi od 3% w I grupie do 20% nadwyżki…
Testament własnoręczny nie ma urzędowego wzoru: art. 949 § 1 Kodeksu cywilnego (stan prawny 2026)…
Zachowek wynosi połowę udziału ustawowego, a dwie trzecie, gdy uprawniony był w dniu śmierci spadkodawcy…