
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
Zachowek wynosi połowę udziału ustawowego, a dwie trzecie, gdy uprawniony był w dniu śmierci spadkodawcy małoletni albo trwale niezdolny do pracy (art. 991 Kodeksu cywilnego, stan prawny 2026 r.). Przy substracie 900 000 zł, małżonku i dwojgu dzieci różnica wynosi 50 000 zł na dziecko, a całą kwotę trzeba wypłacić w pieniądzu, nawet gdy spadek tworzą udziały i nieruchomości.
Zachowek jest roszczeniem pieniężnym. Przysługuje osobom z najbliższej rodziny, które spadkodawca pominął albo którym przypadło mniej, niż gwarantuje ustawa. Uprawnieni to zstępni, małżonek i rodzice spadkodawcy, o ile byliby powołani do spadku z ustawy (art. 991 § 1 Kodeksu cywilnego, ISAP; stan prawny według tekstu jednolitego ogłoszonego w 2026 r.).
Standardowa wysokość zachowku to połowa udziału ustawowego. Wyższa stawka, czyli dwie trzecie, dotyczy:
Sama wartość majątku po zmarłym nie wystarcza do obliczenia zachowku, bo ułamek 1/2 albo 2/3 stosuje się do udziału konkretnej osoby. Wzór wygląda tak:
Zachowek = substrat zachowku × udział ustawowy uprawnionego × 1/2 albo 2/3Przykład: spadkodawca pozostawił żonę i 2 dzieci, a substrat zachowku wynosi 900 000 zł. Każda z tych osób dziedziczyłaby z ustawy 1/3, więc udział każdego dziecka to 300 000 zł.
| Sytuacja uprawnionego | Stawka | Udział ustawowy | Zachowek |
|---|---|---|---|
| Pełnoletnie dziecko zdolne do pracy | 1/2 | 300 000 zł | 150 000 zł |
| Dziecko małoletnie w chwili otwarcia spadku | 2/3 | 300 000 zł | 200 000 zł |
| Dziecko trwale niezdolne do pracy | 2/3 | 300 000 zł | 200 000 zł |
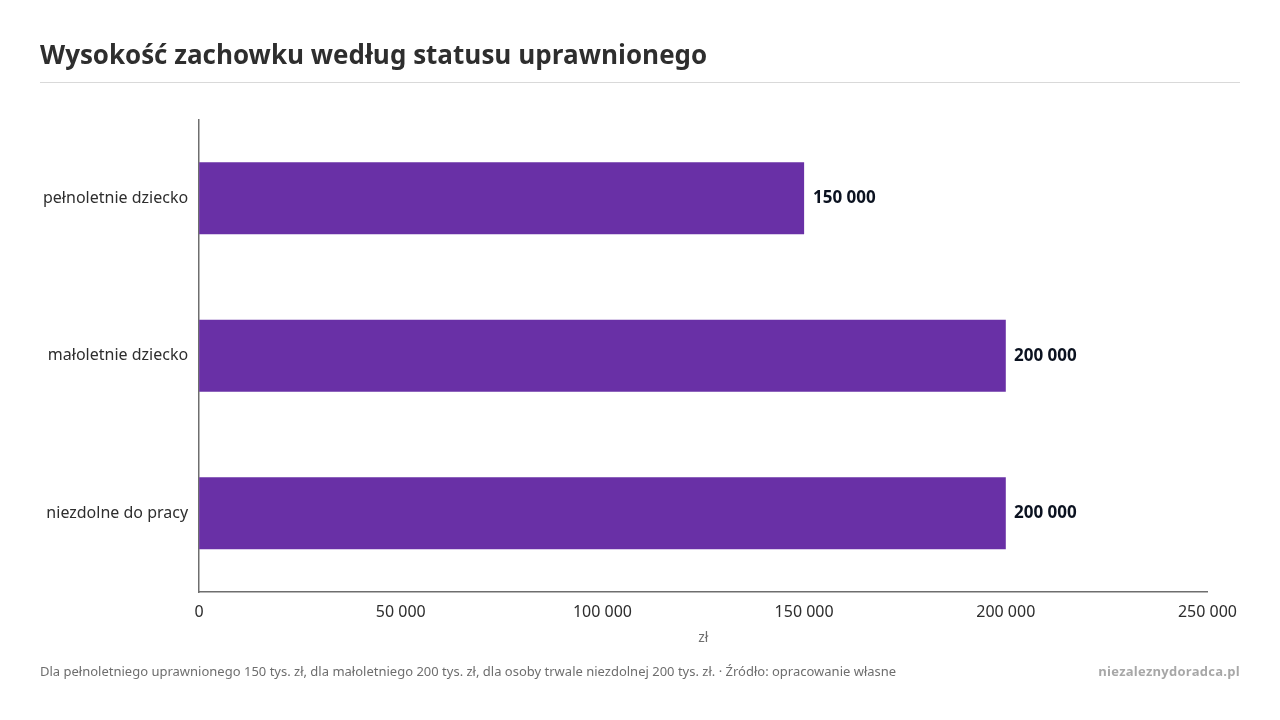
O zastosowaniu dwóch trzecich decyduje status uprawnionego w chwili otwarcia spadku, czyli co do zasady w dniu śmierci spadkodawcy. Sąd Najwyższy wskazał, że liczy się stan istniejący właśnie wtedy (Sąd Najwyższy, sygn. I CK 765/04). Późniejsza pełnoletność ani późniejsza utrata zdolności do pracy nie zmienia automatycznie wysokości roszczenia.
Wyższa stawka obejmuje dzieci, wnuki i dalszych zstępnych, jeśli byliby powołani do dziedziczenia ustawowego. Dziecko, które skończyło 18 lat przed śmiercią spadkodawcy, otrzyma co do zasady połowę udziału ustawowego. Dzieje się tak nawet wtedy, gdy w dniu sporządzenia testamentu było małoletnie.
Najważniejsze: w dniu otwarcia spadku decyduje o tym, czy uprawniony był małoletni, co wpływa na wysokość zachowku.
Samo orzeczenie o niepełnosprawności nie daje automatycznie prawa do dwóch trzecich. W postępowaniu sądowym znaczenie mają zakres i trwałość niezdolności do pracy, wiek, stan zdrowia oraz realna możliwość wykonywania pracy.
Przesłanka małoletniości dotyczy wyłącznie zstępnych, więc małżonka i rodzice nie obejmuje. Trwała niezdolność do pracy może natomiast uzasadniać stawkę 2/3 także wobec nich, o ile w danym układzie rodzinnym dziedziczyliby z ustawy.
Najważniejsze: małżonek i rodzice mogą być objęci stawką 2/3, jeśli w danym układzie rodzinnym byliby powołani do spadku.
Testament może rozdzielić majątek dowolnie. Do obliczenia zachowku trzeba jednak odtworzyć układ, jaki powstałby przy dziedziczeniu z ustawy. W pierwszej grupie dziedziczą małżonek i dzieci w częściach równych, przy czym udział małżonka nie może być mniejszy niż 1/4 spadku. Udział dziecka, które nie dożyło otwarcia spadku, przechodzi na jego dzieci (art. 931 Kodeksu cywilnego, ISAP).
Samo pokrewieństwo nie wystarcza. Rodzice spadkodawcy dziedziczą z ustawy dopiero wtedy, gdy nie ma zstępnych, więc przy żyjących dzieciach zwykle nie mają prawa do zachowku. Rodzeństwo, konkubent i pasierb pozostają poza kręgiem uprawnionych. Ten wątek rozwija artykuł o tym, jak zachowek zagraża planom sukcesyjnym.
| Konfiguracja rodzinna | Substrat | Udział ustawowy dziecka | Stawka | Zachowek dziecka |
|---|---|---|---|---|
| Małżonek i 2 dzieci | 1 200 000 zł | 1/3, czyli 400 000 zł | 1/2 | 200 000 zł |
| Małżonek i 2 dzieci | 1 200 000 zł | 1/3, czyli 400 000 zł | 2/3 | 266 666,67 zł |
| Małżonek i 1 dziecko | 2 000 000 zł | 1/2, czyli 1 000 000 zł | 1/2 | 500 000 zł |
| Małżonek i 1 dziecko | 2 000 000 zł | 1/2, czyli 1 000 000 zł | 2/3 | 666 666,67 zł |
Liczba spadkobierców ustawowych zmienia zachowek równie mocno jak sama stawka. W rzeczywistym postępowaniu kwoty zależą od wartości przyjętej przez sąd i od rozliczenia świadczeń otrzymanych wcześniej.
Substrat to wartość, od której liczy się roszczenie. Obejmuje czystą wartość spadku, czyli aktywa pomniejszone o długi spadkowe, powiększoną o określone darowizny i zapisy windykacyjne (art. 993 i następne Kodeksu cywilnego, ISAP). Od 2023 r. w określonych przypadkach dolicza się też fundusz założycielski fundacji rodzinnej oraz mienie związane z jej rozwiązaniem.
Wartość darowizny ustala się według stanu z chwili jej dokonania, ale według cen z chwili ustalania zachowku (art. 995 § 1 Kodeksu cywilnego, ISAP). Jeśli rodzic podarował dziecku dom w stanie surowym, liczy się ten stan wyceniony po dzisiejszych cenach. Późniejsza rozbudowa sfinansowana przez obdarowanego nie powinna automatycznie podnosić tej wartości.
Przekazanie majątku za życia nie zamyka rozliczeń z tytułu zachowku. Darowiznę otrzymaną przez uprawnionego zalicza się na jego zachowek, a świadczenia z fundacji rodzinnej, której jest beneficjentem, także mogą obniżyć roszczenie (art. 996 Kodeksu cywilnego, ISAP). Funduszu założycielskiego wniesionego do fundacji ponad 10 lat przed otwarciem spadku co do zasady się nie dolicza, chyba że fundacja jest spadkobiercą (art. 994¹ Kodeksu cywilnego, ISAP).
Porada niezaleznydoradca.pl: każdą istotną darowiznę warto udokumentować w osobnej teczce: umowa, potwierdzenia przelewów, wycena z dnia przekazania i dokumentacja nakładów obdarowanego. Spór o zachowek zwykle dotyczy tego, co dokładnie przekazano i w jakim stanie.
Porada niezaleznydoradca.pl: każdą istotną darowiznę warto udokumentować w osobnej teczce: umowa, potwierdzenia przelewów, wycena z dnia przekazania i dokumentacja nakładów obdarowanego. Spór o zachowek zwykle dotyczy tego, co dokładnie przekazano i w jakim stanie.
W rozmowach z rodzinami wracają te same nieporozumienia:
Najwięcej kłopotów przy dużym majątku sprawia płynność, ponieważ zachowek trzeba wypłacić w gotówce, nawet gdy spadek składa się z udziałów i nieruchomości. Sąd może w określonych warunkach odroczyć termin płatności, rozłożyć zachowek na raty, a w uzasadnionych przypadkach obniżyć jego wysokość (art. 997¹ Kodeksu cywilnego, ISAP; Instytut Wymiaru Sprawiedliwości, 2025).
Sprawę najlepiej przejść w tej kolejności, razem z notariuszem i doradcą:
Testament, darowiznę, fundację rodzinną i ubezpieczenie trzeba oceniać łącznie, bo każde z tych narzędzi inaczej wpływa na substrat i na płynność spadkobiercy. Ten etap dobrze łączy się z szerszym zarządzaniem majątkiem przedsiębiorcy oraz z decyzjami o tym, jak chronić majątek firmy i rodziny.
Porada niezaleznydoradca.pl: przed zmianą testamentu warto podzielić majątek na trzy grupy: składniki płynne, operacyjne i trudne do podziału. Potem trzeba sprawdzić, z której grupy dałoby się sfinansować najwyższy możliwy zachowek, czyli wariant 2/3, bez sprzedaży udziałów lub nieruchomości potrzebnych firmie.
Podsumowując: każdy etap analizy powinien być rozpatrywany razem z notariuszem i doradcą, aby ochrona majątku była skuteczna.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
53 procent polskich firm rodzinnych wciąż jest w rękach założycieli, wobec 32 procent na świecie,…

Polska gospodarka przechodzi przez bezprecedensową transformację właścicielską. Szacuje się, że w latach 2026–2030 od 60…
Rodzinna firma to o wiele więcej niż cyfry w bilansie czy zapisy w umowie spółki….