
Redakcja niezaleznydoradca.pl
Portal niezaleznydoradca.pl to centrum wiedzy dla zamożnych klientów i przedsiębiorców. Skupiamy się na planowaniu sukcesji, optymalizacji podatkowej i strategicznym doradztwie inwestycyjnym.
Jedna spółka, jedna branża, jedna waluta: cały majątek reaguje na te same wahania rynku. Właściciele firm i zamożni inwestorzy najczęściej popełniają jedenaście błędów inwestycyjnych, od koncentracji portfela i pogoni za trendem po ignorowanie kosztów, ryzyka walutowego i sukcesji majątku. Każdemu z nich towarzyszy konkretna wskazówka: co sprawdzić przed podjęciem decyzji, zanim błąd zamieni się w realną stratę.
Koncentracja portfela oznacza, że wynik całego majątku zależy od jednego czynnika: jednej spółki, branży, waluty czy nieruchomości. Problem dotyczy zwłaszcza właścicieli firm, którzy łączą kapitał przedsiębiorstwa, własne wynagrodzenie i inwestycje prywatne w tej samej branży.
Inwestor posiadający firmę deweloperską, mieszkanie na wynajem i akcje spółek budowlanych formalnie ma kilka aktywów. W praktyce wszystkie reagują na te same czynniki: stopy procentowe, popyt na kredyt i ceny materiałów.
Analizę ekspozycji trzeba prowadzić na poziomie całego majątku, a nie pojedynczych rachunków. Wielu zamożnych Polaków buduje portfel zgodnie z zasadami opisanymi w 7 strategiach inwestycyjnych stosowanych przez najbogatszych Polaków, gdzie dywersyfikacja geograficzna i sektorowa stanowi fundament strategii od samego początku.
Porada niezaleznydoradca.pl: proszę sporządzić mapę ekspozycji. Przy każdym składniku majątku warto zapisać, od czego zależy jego wartość. Jeśli kilka pozycji reaguje na te same zdarzenia, należy traktować je jako jedną grupę ryzyka, nawet gdy leżą na różnych rachunkach.
| Składnik majątku | Źródło ryzyka | Wspólny czynnik spadku wartości |
|---|---|---|
| Udziały w firmie | Koniunktura branżowa | Stopy procentowe, popyt |
| Mieszkanie na wynajem | Rynek nieruchomości | Stopy procentowe, ceny materiałów |
| Akcje spółek budowlanych | Wyceny rynkowe | Stopy procentowe, koniunktura |
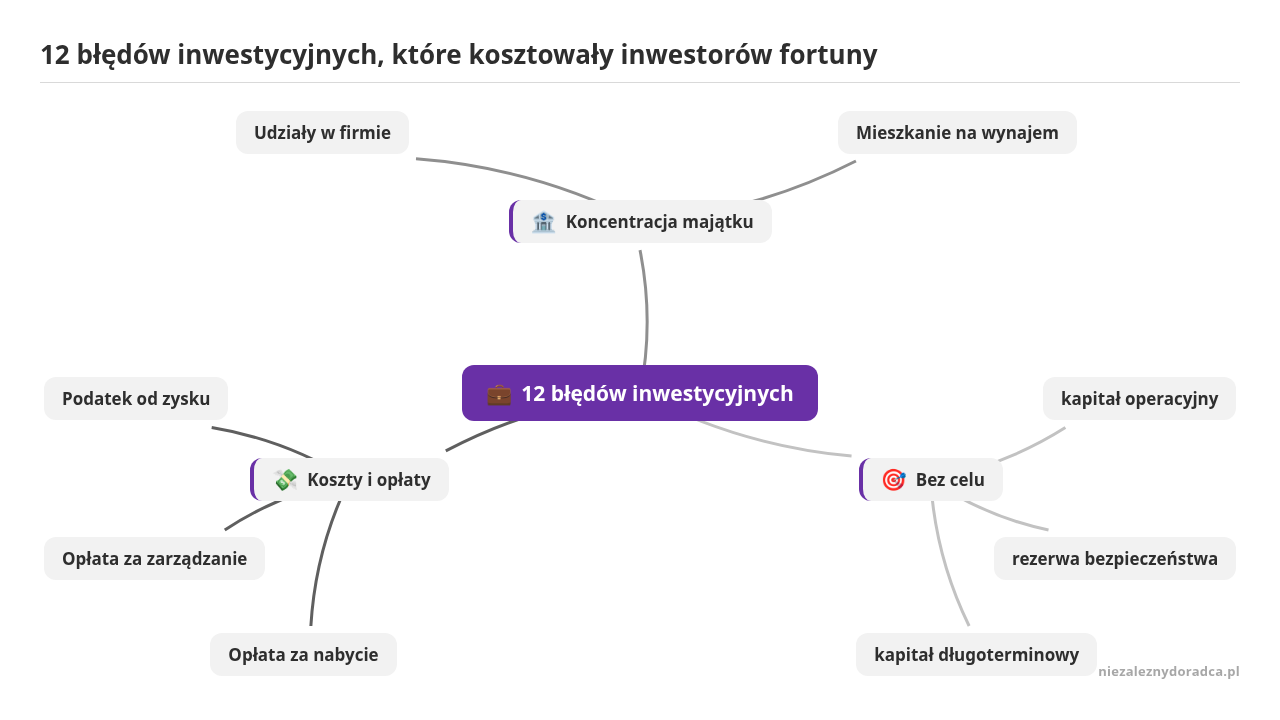
Kupowanie aktywów przed ustaleniem, kiedy pieniądze będą potrzebne, prowadzi do sprzedaży w niekorzystnym momencie. Kapitał na podatek, wykup wspólnika czy wypłatę dla spadkobierców wymaga innego zarządzania niż środki odkładane na odległy horyzont.
Właściciel przedsiębiorstwa powinien rozdzielić co najmniej trzy pule: kapitał operacyjny, rezerwę bezpieczeństwa i kapitał długoterminowy. Przy planowaniu sukcesji trzeba dodać podatki, koszty postępowania spadkowego i możliwe opóźnienia w dostępie do majątku.
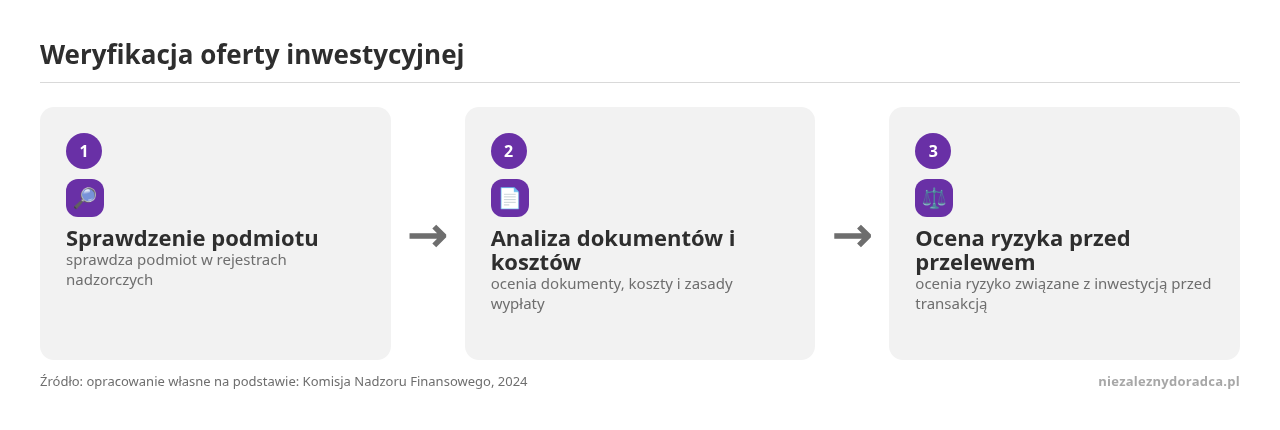
Przed każdą inwestycją warto odpowiedzieć na pięć pytań:
Obietnica pewnego i szybkiego zysku jest jednym z najczęstszych sygnałów ostrzegawczych. Komisja Nadzoru Finansowego opisuje schemat, w którym przestępcy podszywają się pod znane osoby lub instytucje w reklamach internetowych i nakłaniają do wpłaty na fałszywą platformę (Komisja Nadzoru Finansowego, 2024). Tylko w sierpniu 2024 roku zespół CSIRT KNF zgłosił do blokady 316 profili publikujących fałszywe reklamy inwestycyjne (Komisja Nadzoru Finansowego, 2024).
Sygnałów ostrzegawczych jest zwykle kilka jednocześnie:
Porada niezaleznydoradca.pl: przed przelewem proszę samodzielnie wpisać nazwę firmy do wyszukiwarki KNF i sprawdzić zakres jej zezwolenia oraz rachunek odbiorcy. Nie należy korzystać z linku przekazanego przez osobę oferującą inwestycję.
Koszt inwestycji obniża wynik niezależnie od tego, czy rynek rośnie. ESMA podała, że w latach od 2012 do 2021 inwestor płacący 10 000 euro za detaliczny produkt inwestycyjny ponosił łącznie około 3 000 euro kosztów w dziesięcioletnim okresie, a wartość netto na koniec wynosiła około 18 500 euro (ESMA, 2023). Dane pochodzą z rynku unijnego, więc nie należy przenosić ich bezpośrednio na produkty polskie, jednak mechanizm erozji zysku przez opłaty działa podobnie.
W Polsce wynik po opodatkowaniu bywa niższy od tego prezentowanego w materiałach marketingowych. Podobny mechanizm nieuwzględniania pełnych kosztów pojawia się w 15 najczęstszych błędów podatkowych popełnianych przez przedsiębiorców, gdzie brak analizy skutków podatkowych transakcji regularnie zjada część zysku.
| Rodzaj kosztu | Moment pobrania | Wpływ na wynik netto |
|---|---|---|
| Opłata za nabycie | Przy zakupie | Zmniejsza kapitał wejściowy |
| Opłata za zarządzanie | Rocznnie | Obniża stopę zwrotu |
| Podatek od zysku | Przy realizacji | Zmniejsza wypłatę końcową |
Inwestor często interpretuje niedawny wzrost ceny jako dowód, że wzrost potrwa. ESMA wskazuje efekt świeżości, nadmierną pewność siebie i zakotwiczenie jako typowe błędy poznawcze wpływające na decyzje inwestorów (ESMA, 2024). Zakotwiczenie oznacza przywiązanie do wybranej ceny, na przykład historycznego maksimum.
W praktyce inwestor kupuje po wzroście i sprzedaje po spadku, co samo w sobie generuje stratę. Przed zakupem warto sprawdzić:
Porada niezaleznydoradca.pl: jeśli decyzję o zakupie podpowiada wyłącznie wykres z ostatnich tygodni, warto odczekać dobę i sprawdzić dane finansowe spółki, zanim padnie decyzja.
Dźwignia zwiększa zarówno możliwy zysk, jak i stratę. Przy gwałtownym ruchu ceny inwestor musi czasem zamknąć pozycję w najgorszym momencie, a w niektórych konstrukcjach strata przekracza wpłacony kapitał.
Historia banku Barings pokazuje skalę problemu: nieautoryzowane transakcje i słaba kontrola ryzyka doprowadziły do strat przekraczających 600 mln funtów i upadku instytucji (Parlament Wielkiej Brytanii, 1995). Przykład pochodzi spoza Polski, jednak mechanizm braku kontroli nad pozycją lewarowaną jest uniwersalny.
Właściciel firmy powinien uwzględnić, że spadek wartości portfela lewarowanego może wystąpić jednocześnie ze spadkiem przychodów przedsiębiorstwa, co podwaja skutki jednego złego okresu.
Nazwa „obligacja” nie oznacza automatycznie bezpieczeństwa. Znaczenie mają emitent, pierwszeństwo zaspokojenia, zabezpieczenia i płynność rynku wtórnego. Afera GetBack pokazała, że produkty przedstawiane jako rozwiązanie dla osób szukających regularnego dochodu mogą zakończyć się utratą kapitału przez tysiące nabywców, którzy nie odzyskali swoich środków (Najwyższa Izba Kontroli, 2020). Ten wniosek dotyczy sposobu oceny ryzyka i koncentracji u jednego emitenta, nie samej konstrukcji obligacji korporacyjnych.
Porada niezaleznydoradca.pl: przed zakupem obligacji korporacyjnych proszę zapytać o źródło spłaty i zabezpieczenie, a nie tylko o oprocentowanie.
| Instrument | Emitent | Zabezpieczenie | Możliwość sprzedaży przed terminem |
|---|---|---|---|
| Obligacja korporacyjna | Spółka prywatna | Często brak | Ograniczona |
| Obligacja skarbowa | Państwo | Gwarancja Skarbu Państwa | Wysoka |
Inwestor może otrzymać rekomendację dopasowaną do wynagrodzenia pośrednika, nie do własnego celu. Rzecznik Finansowy opisywał skargi klientów, którzy ponosili straty na źle dopasowanych produktach inwestycyjnych (Rzecznik Finansowy, 2018). Sam dokument informacyjny nie dowodzi, że produkt był właściwie dopasowany do klienta.
Przed podpisaniem umowy warto zapytać doradcę, kto wypłaca mu wynagrodzenie, czy istnieje prowizja od sprzedaży konkretnego produktu i jakie są alternatywy. Sposób myślenia osób, które skutecznie budują majątek, pojawia się w mindsecie zamożnych inwestorów, gdzie zadawanie niewygodnych pytań przed decyzją należy do standardowej praktyki.
Inwestycja zagraniczna może przynieść zysk w walucie aktywa i stratę po przeliczeniu na złote. Dotyczy to również funduszy, ponieważ ich nazwa nie zawsze wskazuje walutę aktywów bazowych. Europejski Bank Centralny zwraca uwagę, że pośrednie uwzględnienie aktywów posiadanych przez fundusze znacząco zmienia obraz ekspozycji zagranicznej gospodarstw domowych (Europejski Bank Centralny, 2024). Rzeczywisty udział ryzyka walutowego bywa więc wyższy, niż wskazuje prosty podział portfela według nazw produktów.
Porada niezaleznydoradca.pl: proszę sporządzić zestawienie aktywów i zobowiązań według waluty. Najpierw trzeba określić naturalne dopasowanie walutowe, na przykład zobowiązanie w euro pokryte aktywem w euro, a dopiero później rozważać instrumenty zabezpieczające.
Popularność opinii nie jest dowodem jej prawdziwości. W mediach społecznościowych widoczny jest zwykle wynik, rzadziej pełna historia transakcji, koszty i wcześniejsze straty. ESMA wymienia nadmierną pewność siebie i ocenę sytuacji na podstawie powierzchownych cech jako typowe błędy wpływające na decyzje inwestorów (ESMA, 2024). Komisja Nadzoru Finansowego ostrzega przed fałszywymi reklamami wykorzystującymi wizerunek celebrytów i instytucji publicznych (Komisja Nadzoru Finansowego, 2023).
Zanim środki trafią na jakąkolwiek platformę, warto przejść przez prostą procedurę:
Inwestor często pozostaje przy aktywie tylko dlatego, że wcześniej zapłacił za nie wysoką cenę, choć to ignoruje aktualną wartość kapitału. Pomocne jest jedno pytanie kontrolne: czy przy dzisiejszej cenie i dzisiejszych danych kupiłby Pan lub Pani ten składnik ponownie? Jeśli odpowiedź brzmi nie, utrzymywanie pozycji wynika z przyzwyczajenia, nie z analizy.
Prosty test, który można stosować raz na kwartał, wygląda tak: dla każdego składnika portfela zapisuje się jedną zmianę, która zaszła od ostatniego przeglądu, na przykład w dochodach, zadłużeniu, sytuacji rodzinnej lub podatkowej. Jeśli żadna zmiana nie zaszła, decyzja o utrzymaniu pozycji jest zasadna. Jeśli zmiana jest istotna, portfel wymaga aktualizacji, niezależnie od tego, czy dana inwestycja wcześniej przyniosła zysk czy stratę.
Porada niezaleznydoradca.pl: proszę ustalić z góry termin przeglądu, na przykład raz w roku, oraz listę zdarzeń wymagających wcześniejszej aktualizacji, takich jak zmiana pracy, sprzedaż udziałów lub urodzenie dziecka.
Wynik inwestycji zależy również od tego, kto jest właścicielem aktywa i co stanie się z nim po śmierci lub utracie zdolności do działania. Portfel może być rentowny, a jednocześnie trudny do podziału między spadkobierców albo niedostępny przez czas trwania postępowania spadkowego.
Plan inwestycyjny trzeba rozpatrywać razem z planem sukcesji, ponieważ forma prawna przedsiębiorstwa, umowa spółki, testament i darowizny wzajemnie na siebie wpływają. Skala problemów wynikających z pomijania tego elementu widoczna jest w błędach przy planowaniu sukcesji, gdzie brak aktualnego dokumentu spadkowego regularnie blokuje dostęp do majątku na wiele miesięcy.
| Aktywo | Sposób dziedziczenia | Dostępność po śmierci | Wymagany dokument |
|---|---|---|---|
| Udziały w spółce | Zgodnie z umową spółki | Ograniczona do decyzji wspólników | Umowa spółki, testament |
| Rachunek inwestycyjny | Zgodnie z prawem spadkowym | Po zakończeniu postępowania | Testament, pełnomocnictwo |
| Nieruchomość | Zgodnie z prawem spadkowym | Po wpisie w księdze wieczystej | Akt notarialny, testament |
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Większość przedsiębiorców utrzymuje majątek bezpośrednio w działalności – jeden sektor, pojedyncza branża, nierzadko jedna spółka….
Przedsiębiorca dysponujący majątkiem rzędu kilku milionów złotych zmaga się z wyzwaniem fundamentalnie różnym od tego,…
Inwestowanie znaczących sum to coś więcej niż intuicja czy szczęście. Zamożni inwestorzy i przedsiębiorcy potrzebują…